Mientras Latinoamérica se fragmenta en múltiples rieles de pago, una plataforma tecnológica busca ser la capa que los conecta.
Por Octavio Botella.
Tras procesar más de 25 millones de pagos en Chile, la plataforma tecnológica Radar prepara su expansión a México y Perú de la mano de aliados con licencia.
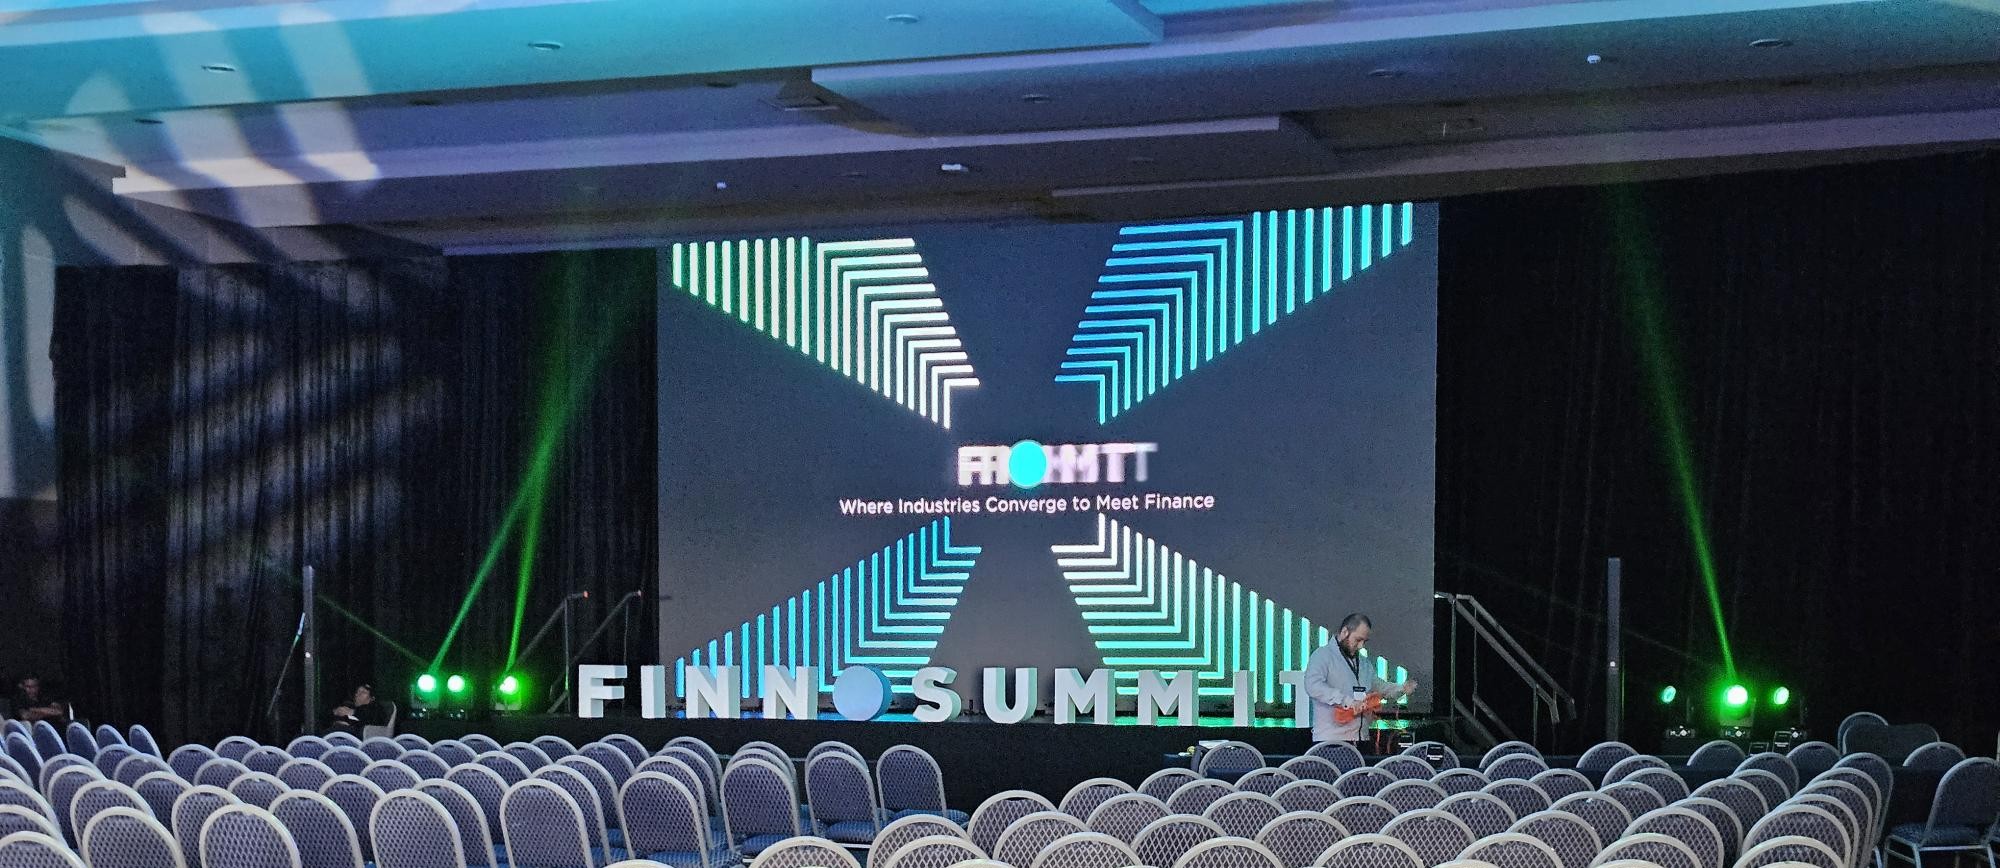
En entrevista con Mundo Fintech durante FINNOSUMMIT 2026, Amanda Jacobson, cofundadora y Chief Revenue Officer de la compañía, explicó cómo planea llevar a México el modelo que consolidó en Chile, por qué ve a SPEI como una tecnología de clase mundial y qué le falta a la región para operar como un solo mercado.
Un continente de rieles
Los pagos cuenta a cuenta (A2A) ya representan 23% del valor del e-commerce y 14% del valor en puntos de venta en Latinoamérica, según el Global Payments Report 2026 de Worldpay. Pero cada país avanza con su propio modelo: Pix en Brasil, Transferencias 3.0 en Argentina, SPEI en México, Bre-B en Colombia.
Para una Pyme que opera en varios mercados, esa diversidad hoy es un problema operativo. Debe conectarse con infraestructuras distintas, con reglas y formatos propios, y tener un plan B si un riel de pago no funciona.
La compañía chilena Radar, se define como una empresa de payouts: la capa que conecta a procesadores de pago y empresas internacionales con la infraestructura bancaria local para dispersar fondos.
Sus números en Chile: más de 25 millones de pagos procesados por cerca de 3,000 millones de dólares, un ritmo de poco más de un millón de pagos al mes, conexión con siete bancos, un tiempo promedio de 10 segundos por pago y un uptime cercano al 100%.
La última milla del dinero
Mover dinero entre países parece sencillo hasta que se mira de cerca. Cada mercado tiene sus bancos, sus cámaras de compensación, sus formatos y sus reglas. Para una empresa global que necesita pagar a usuarios, proveedores o socios en Latinoamérica, integrarse banco por banco y país por país es lento, costoso y frágil.
Ese es el problema que aborda Radar. Su plataforma funciona como una capa de orquestación entre las empresas que necesitan dispersar pagos y la infraestructura financiera local. Amanda Jacobson lo resume con una imagen precisa:
«Nosotros somos la última milla de los pagos.»
En lugar de que cada empresa construya y mantenga sus propias conexiones, la plataforma concentra esa complejidad en una sola integración. El objetivo de largo plazo es que una misma API permita dispersar pagos en toda la región.
Redundancia: cuando un banco se cae, el pago sigue.
La innovación central no está solo en conectar, sino en elegir por dónde pasa cada pago. Al estar enlazada con varios bancos a la vez, la plataforma puede detectar un mantenimiento o una caída y redirigir la operación por otra vía, sin que la empresa tenga que intervenir.
«En el momento que se detecta que hay un mantenimiento, que hay una caída, se puede mover con otros bancos.»
El resultado se mide en dos indicadores que importan a cualquier operación de pagos: velocidad y disponibilidad. Según Jacobson, este modelo permite mover un pago en unos 10 segundos en promedio, con un tiempo en línea cercano al 100%.
Para sectores como remesas, marketplaces o procesadores de pago, que no pueden detenerse cuando falla un canal, esa capa de continuidad deja de ser un extra y se vuelve parte del núcleo de la operación.
SPEI y el verdadero punto de falla
En México, donde casi todos los pagos pasan por SPEI, la pregunta sobre la concentración de riesgo es inevitable. La respuesta de Jacobson cambia el enfoque del debate. Viniendo de Estados Unidos, donde el sistema ACH es mucho más lento, considera a SPEI una tecnología de clase mundial por su operación en tiempo real, su ciberseguridad y su confiabilidad.
El punto débil, explica, suele estar en otro lado: en los bancos y aplicaciones que se conectan al sistema.
«Cuando uno dice ‘no puedo mover el pago todo el día’, es que tu banco o la aplicación pierde conexión con SPEI.»
De ahí la lógica de la orquestación: si el riel central es sólido pero los accesos pueden fallar, la resiliencia se construye multiplicando los accesos.
Una arquitectura que se adapta a cada país
La plataforma no aplica un mismo molde en todos los mercados. Según la realidad de cada país, puede orquestar sobre varios bancos o conectarse directamente con las cámaras de compensación, como Banxico en México, la CCA en Chile o Bre-B en Colombia.
Esa flexibilidad es clave en una región donde los rieles avanzan a ritmos distintos. Para la empresa que paga, el beneficio es que esa diversidad queda resuelta detrás de una sola conexión.
Infraestructura que habilita la innovación
La plataforma no atiende directamente a pequeñas empresas, pero su impacto llega hasta ellas. Al facilitar que las empresas de remesas y pagos internacionales operen en la región, abre alternativas a transferencias tradicionales como SWIFT, que siguen siendo lentas y costosas para las pymes que importan o exportan.
«Somos la infraestructura que deja que la innovación para Pymes exista.»
El horizonte: una Latinoamérica interoperable.
Jacobson va más allá de su propia plataforma. Su visión es una región con rieles interoperables entre gobiernos, al estilo de la Unión Europea, donde una empresa no tenga que integrarse país por país para operar en México, Colombia, Brasil o Centroamérica.
«Si tuviéramos un riel interoperable entre gobiernos, eso es lo que movería mucho más negocio en Latinoamérica.»
Mientras ese riel común no exista, la plataforma cumple con la función de orquestar desde la iniciativa privada: conectar lo que hoy está fragmentado.
El CEO y Cofundador de Finnosummit repasa una década del ecosistema: desde un inicio sin la presencia del regulador, a un sector que hoy permea el retail, la logística y la movilidad, y la promesa que sigue pendiente: la inclusión financiera.
En 2015, cuando Finnosummit organizó su primera edición, todavía había que explicar qué era una Fintech. Los organizadores invitaron al regulador a participar y entonces no se subió a la conversación.
Diez ediciones después, el evento se lleva a cabo en dos días y reúne a miles de personas. En el marco de FINNOSUMMIT 2026, Mundo Fintech conversó con Andrés Fontao, CEO y cofundador del encuentro, sobre lo que cambió en esta década, lo que no se cumplió y lo que viene para el sector en México y Latinoamérica.
De unos cientos a miles de asistentes
«Mucho ha cambiado. Lo podemos ver en el número de asistentes y en su perfil», explica Fontao. En sus inicios, Finnosummit era un evento de un solo día, con unos cuantos cientos de personas: “emprendedores Fintech, que entonces eran pocos, algunos inversores y bancos que se acercaban por curiosidad”.
Era un ecosistema que apenas nacía. La Ley Fintech en México llegaría hasta 2018, y aquella primera invitación al regulador, lo ilustra bien. «Posiblemente no había interés. Posiblemente no había conocimiento. O sí lo había, pero no había apetito por demostrar una posición clara todavía», reflexiona. Y aclara: «No lo digo en plan crítico. Esa era la situación en ese momento».
Hoy el panorama es otro. Además de bancos, Fintech e inversores, el evento convoca a empresas tecnológicas que sirven a una industria ya consolidada y a ejecutivos de sectores adyacentes como retail, seguros, transporte, logística y movilidad, donde lo Fintech ya está permeando.
Fintech más allá de lo financiero
Para explicar qué sectores están entrando con más fuerza al ecosistema, Fontao recurre a un ejemplo. Recuerda haber escuchado hace unos seis meses, en una entrevista en la radio de Bloomberg, al CFO global del Marketplace más grande de Latam, decir que aspiraba a convertir a la compañía en el banco digital más grande de Latinoamérica.
El retail lidera esta tendencia, tanto en su versión digital, con plataformas como Mercado Libre o Rappi, como en el comercio físico tradicional. «Aquí en México hay ejemplos como Walmart u Oxxo, que aspiran a ser también Fintechs y bancos digitales», señala.
La clave, según Fontao, no es solo la infraestructura sino los ecosistemas. «Estas empresas, digitales o físicas, tienen ecosistemas compuestos por clientes, empleados y proveedores, y todos comparten necesidades de servicios financieros: para pagar, para ahorrar, para acceder al crédito». La tecnología Fintech funciona como una capa que les permite embeber productos financieros y distribuirlos entre millones de personas.
¿Está cambiando entonces la forma de distribuir el producto financiero? «Exacto», responde sin dudar.
Seguridad: una vieja obligación frente a nuevas amenazas
Inteligencia artificial y seguridad fueron dos de los temas que dominaron los paneles de la 10ª. Edición Finnosummit. Sobre el segundo, Fontao propone empezar por otra palabra: confianza.
«La banca nace siempre de la confianza, con la necesidad y la obligación de salvaguardar el patrimonio de las personas, de los negocios y de las familias», afirma. Por eso, sostiene, la preocupación por la seguridad no es nueva ni nace con la tecnología. Ya estaba en los guardias de las sucursales y en los camiones blindados que transportan dinero.
Lo que sí ha cambiado es la sofisticación del fraude. «Para las empresas tecnológicas que brindan servicios financieros está la obligación de adelantarse al criminal, y eso requiere más y nuevas capas de seguridad». Para Fontao, se trata de la evolución natural de una industria que debe proteger a sus usuarios en cada nuevo canal por el que distribuye sus servicios.
IA agéntica: eficiencia, sí, pero con toque humano.
En materia de inteligencia artificial, Fontao ve en la atención al cliente uno de los casos de uso más realistas a corto plazo: agentes capaces de atender a los usuarios de forma oportuna y más personalizada. Pero insiste en que su construcción debe incluir capas de seguridad y de confianza.
Para ilustrarlo, recuerda a tres microempresarias mexicanas que participaron en la edición del año pasado. Una de ellas fue tajante: «A mí que no me llame ningún robot ofreciéndome un crédito. Yo quiero hablar con personas, aunque no les vea la cara». La lección, para Fontao, es clara: «Cualquier solución debe construirse pensando en generar confianza, cercanía y el toque más humano posible».
¿Y cuando los agentes pasen de conversar a ejecutar operaciones y transacciones? Fontao cree que la tecnología agéntica podrá resolver ese tipo de tareas, pero advierte que la responsabilidad recae en quienes la desarrollan. «Deben asegurar que se hace con ética y con gobernanza», dice, y añade otra preocupación: “que estos sistemas no discriminen… aunque hace falta todavía mucho recorrido para perfeccionarlo».
Regulación al ritmo de la innovación
La tecnología avanza más rápido que la legislación y Fontao lo tiene claro desde hace años. «Lo he dicho desde 2018: la regulación no debe ser estática. Debería avanzar al ritmo y al son de la tecnología, de la innovación y de las exigencias de los usuarios«. En un mundo ideal, reconoce, la regulación se adelantaría a la tecnología, aunque no cree que eso ocurra en ningún país.
La buena noticia es que en México ya se empieza a hablar de una Fintech 2.0. Se han identificado brechas donde los patrones de uso han cambiado y la regulación debe adaptarse, siempre de forma controlada, regulada y supervisada. «Esperamos que los gobiernos aprendan a ser más ágiles para diseñar, desarrollar e implementar nuevos y mejores marcos regulatorios«.
¿Cómo puede un legislador conocer el mercado tan bien como una empresa que conoce a sus clientes a través del análisis de la data? Ahí, explica Fontao, entran en juego asociaciones como Fintech México, que consolidan las necesidades del sector y funcionan como una voz unificada ante el regulador. La fórmula, resume, es el diálogo: «Asegurarse de que las personas correctas están sentadas a la mesa compartiendo la data y las evidencias que respaldan la necesidad de cambiar el marco regulatorio«.
La promesa pendiente: inclusión financiera
Al mirar hacia atrás, Fontao no esquiva la autocrítica. ¿Qué predicción de hace diez años no se cumplió? «La erradicación de la exclusión financiera«, responde. Muchos proyectos Fintech nacieron con el sueño de llevar servicios financieros a millones de personas desatendidas por la banca tradicional, pero esa brecha no se ha reducido lo suficiente para hablar de un impacto real.
«Éramos ilusos hace diez años al pensar que este cambio se iba a dar de forma tan acelerada«, admite. La brecha, además, no es solo de acceso, sino también cultural: entender a cada mercado, su idioma y sus necesidades sigue siendo un reto para toda la industria.
Aun así, Fontao mira la próxima década con optimismo. «Los primeros diez años han sido de sembrar, y los próximos diez van a ser de cosechar. Ahí es donde vamos a empezar a ver impacto y a achicar esa brecha de exclusión financiera en México y en Latinoamérica«.
Por Benjamin Guerrero Verdin / TAI – Consulting & Strategy / ACNOS TAI CORP
Introducción
El tablero geopolítico mundial ha entrado en una fase de creciente turbulencia. El conflicto en Medio Oriente, que en 2026 se ha intensificado como un «avispero» de actores y tensiones, se suma a la guerra prolongada en Ucrania y a la competencia estratégica entre potencias. Estas dinámicas, tradicionalmente analizadas desde la política exterior y la defensa, han encontrado en el sistema financiero global uno de sus campos de batalla más decisivos. La fragmentación de los sistemas de pago y transferencias internacionales —con el tradicional SWIFT por un lado y el Sistema de Transferencia de Mensajes Financieros (SPFS) de Rusia por el otro— es un síntoma claro de una nueva realidad: la globalización financiera ya no es unívoca, sino que coexisten y compiten infraestructuras con distintos centros de poder.
Para el ecosistema Fintech, esta fractura representa tanto una amenaza como una oportunidad sin precedentes. Las empresas de tecnología financiera, ágiles y acostumbradas a operar en entornos de alta incertidumbre normativa, se encuentran ahora en la encrucijada de tener que elegir canales, gestionar riesgos de cumplimiento y, potencialmente, construir las alternativas del futuro. Este artículo, con un enfoque estrictamente técnico y ético, analiza el impacto de la geopolítica actual en los mercados financieros, la división operativa entre los sistemas de transferencias y el rol emergente de las Fintech como agentes de resiliencia, todo ello sin emitir juicios de valor sobre las políticas de los Estados involucrados.
Desarrollo: La Fragmentación de la Infraestructura Financiera Global
1. SWIFT: El Coloso bajo Tensión
La Sociedad para las Telecomunicaciones Financieras Interbancarias Mundiales (SWIFT, por sus siglas en inglés), con sede en Bélgica, ha sido durante décadas la columna vertebral de las transacciones internacionales. Conecta a más de 11,000 entidades financieras en más de 200 países y procesa decenas de millones de mensajes financieros diariamente (SWIFT, 2025). Su neutralidad técnica, basada en la cooperación entre bancos centrales y el derecho belga, le permitió históricamente mantenerse al margen de disputas políticas.
Sin embargo, las sanciones impuestas por la Unión Europea y el G7 tras la invasión rusa a Ucrania en 2022, y posteriormente las medidas restrictivas vinculadas al conflicto en Medio Oriente (incluyendo sanciones a bancos iraníes y entidades vinculadas a grupos armados), han transformado a SWIFT en un instrumento de política exterior (Consejo de la Unión Europea, 2024). La desconexión selectiva de bancos rusos en 2022 demostró que el sistema ya no es un mero canal técnico, sino un espacio geopolitizado. Según un análisis de la Brookings Institution, «la utilización de SWIFT como herramienta de sanción ha roto la confianza en la neutralidad de la infraestructura financiera global, incentivando a potencias como Rusia y China a acelerar el desarrollo de sistemas alternativos» (Smith & Chen, 2025, p. 45).
Para las Fintech, esta situación implica un riesgo operativo directo. Aquellas que operan con corresponsalías bancarias en jurisdicciones sancionadas, o que procesan pagos transfronterizos hacia países bajo restricciones, enfrentan un escenario de complejidad legal creciente. El cumplimiento de las sanciones internacionales (KYC, AML, OFAC) se ha vuelto una labor titánica, con algoritmos de monitoreo que deben actualizarse casi a diario para reflejar los cambios en las listas de personas y entidades bloqueadas.
2. El Contrapeso: El Sistema SPFS de Rusia
En respuesta a la amenaza de desconexión, el Banco Central de Rusia desarrolló el Sistema de Transferencia de Mensajes Financieros (SPFS, por sus siglas en ruso). Creado en 2014, fue impulsado tras las primeras rondas de sanciones. Para 2026, el SPFS ha evolucionado considerablemente. Según datos del Banco de Rusia (2026), el sistema cuenta actualmente con más de 550 participantes, incluyendo bancos de Bielorrusia, Kazajistán, Armenia, Kirguistán, Cuba, Venezuela y, notablemente, varias entidades financieras chinas. El SPFS opera bajo el estándar ISO 20022, lo que facilita su interoperabilidad técnica con otros sistemas, incluyendo el chino CIPS (Cross-Border Interbank Payment System).
Una de las innovaciones más relevantes del SPFS es su capacidad para operar con pares de monedas distintas al dólar y al euro, principalmente el rublo y el yuan. Esto ha permitido que Rusia mantenga un flujo de comercio exterior, especialmente en energía y materias primas, sin depender exclusivamente de SWIFT. Sin embargo, los expertos señalan limitaciones importantes: el SPFS opera principalmente en horario laboral de Moscú, no tiene la cobertura global de SWIFT y enfrenta desafíos técnicos en la velocidad de procesamiento masivo (Ivanova & Petrov, 2025).
Desde una perspectiva ética y técnica, el SPFS es simplemente una infraestructura alternativa. No es inherentemente «bueno» o «malo»; es la respuesta de un Estado soberano para garantizar la continuidad de sus transacciones financieras ante lo que percibe como una amenaza externa. Para las Fintech que operan en Eurasia o que buscan mercados no alineados con las potencias occidentales, el SPFS representa una puerta de acceso, pero también un desafío de integración técnica y regulatoria.
3. El Avispero de Medio Oriente: Volatilidad, Corredores Humanitarios y Criptoactivos
La situación en Medio Oriente en 2026 ha añadido una capa adicional de complejidad. El conflicto entre Israel, Hamás, Hezbolá y las tensiones con Irán han provocado picos de volatilidad en los mercados de petróleo y gas, así como movimientos erráticos en las bolsas de valores de la región. Para las Fintech globales, esto se traduce en un aumento del riesgo de contraparte, fluctuaciones cambiarias extremas y la necesidad de rediseñar rutas de pago.
Un fenómeno particularmente relevante ha sido el uso de criptoactivos y stablecoins para canalizar donaciones humanitarias y, en algunos casos, para eludir sanciones o financiar actividades armadas. La cadena de bloques, por su naturaleza seudónima y descentralizada, ha sido empleada tanto por organizaciones de ayuda internacional como por actores proscritos. Esto ha puesto a las Fintech de activos digitales en una posición delicada: deben equilibrar la innovación tecnológica con el cumplimiento de las regulaciones contra el lavado de dinero (AML) y el financiamiento al terrorismo (CFT).
La Financial Action Task Force (FATF) ha emitido guías actualizadas en 2025 que obligan a los proveedores de servicios de activos virtuales (VASP) a aplicar la «regla de viaje» (travel rule) incluso en jurisdicciones de alto riesgo, lo que incluye zonas de conflicto (FATF, 2025). Las Fintech que operan en la región deben implementar sistemas de monitoreo de transacciones en tiempo real, analizando no solo el monto y la dirección, sino también el contexto geopolítico y las listas de sanciones de múltiples organismos (ONU, UE, OFAC).
4. El Rol de las Fintech: Construyendo Puentes o Creando Burbujas
Frente a este panorama de sistemas divididos (SWIFT vs. SPFS) y regiones inestables, las Fintech tienen la oportunidad de actuar como orquestadores técnicos de la interoperabilidad. Varias startups están desarrollando middleware de pagos que traduce mensajes entre distintos sistemas (SWIFT, SPFS, CIPS) y redes de blockchain, permitiendo a los bancos tradicionales conectar con alternativas sin necesidad de abandonar su infraestructura heredada.
Un ejemplo técnico relevante es el uso de hashed time-locked contracts (HTLC) para realizar swaps atómicos entre monedas fiduciarias y stablecoins, lo que permite liquidar pagos internacionales en segundos sin pasar por el sistema bancario corresponsal. Empresas como Ripple (con su solución On-Demand Liquidity) y Stellar han ganado tracción en mercados como el de Oriente Medio y Asia Central, precisamente por su capacidad de operar al margen de los sistemas tradicionales (Garrido, 2025).
Sin embargo, también existen riesgos. La creación de sistemas paralelos puede acelerar la fragmentación financiera, generando «burbujas de liquidez» que dificulten la supervisión regulatoria. Desde una perspectiva ética, las Fintech deben preguntarse si su papel es el de meros facilitadores técnicos o el de actores que contribuyen a la estabilidad sistémica. No hay una respuesta universal, pero sí una responsabilidad: la transparencia en las comisiones, la robustez en la seguridad y el cumplimiento estricto de las leyes internacionales (sin tomar partido por ninguna jurisdicción) son requisitos mínimos.
Conclusión: Hacia una Arquitectura Financiera Multicéntrica
La geopolítica actual ha demostrado que la infraestructura financiera global no es neutral ni eterna. SWIFT, que alguna vez pareció un estándar indiscutible, es hoy uno de varios sistemas en competencia. El SPFS ruso, el CIPS chino y las redes blockchain descentralizadas coexisten y se disputan el flujo del comercio y las remesas. Para las Fintech, este no es un escenario apocalíptico, sino una oportunidad de innovación. Las empresas que logren construir capas de interoperabilidad técnica, que respeten el cumplimiento normativo sin alinearse políticamente, y que ofrezcan resiliencia operativa en zonas de conflicto, serán las que dominen la próxima década.
Sin embargo, el desarrollo de estas capacidades debe hacerse con un fuerte sentido de responsabilidad ética. La tecnología financiera no debe ser un instrumento para evadir sanciones o financiar conflictos, pero tampoco debe negar servicios básicos a poblaciones civiles atrapadas en medio de disputas geopolíticas. El equilibrio es delicado, pero alcanzable mediante la adopción de estándares técnicos abiertos, la auditoría independiente de los algoritmos de cumplimiento y la colaboración con los reguladores de múltiples jurisdicciones.
En conclusión, la «Perspectiva Fintech Geopolítica» nos invita a mirar más allá de los titulares noticiosos. El avispero de Medio Oriente y la división SWIFT-SPFS son síntomas de una transición más profunda: el paso de un sistema financiero unipolar (dominado por el dólar y las infraestructuras occidentales) a un sistema multicéntrico, donde la innovación tecnológica será el principal factor de estabilidad o de caos. El futuro no está escrito, y las Fintech tienen en sus manos uno de los pinceles más poderosos.
Referencias
Banco de Rusia. (2026).?Informe anual sobre el Sistema de Transferencia de Mensajes Financieros (SPFS). Moscú: Banco Central de la Federación Rusa.
Consejo de la Unión Europea. (2024).?Medidas restrictivas de la UE en respuesta a la situación en Medio Oriente y Ucrania. Bruselas: Diario Oficial de la UE.
Financial Action Task Force (FATF). (2025).?Actualización de las guías sobre activos virtuales y proveedores de servicios de activos virtuales (VASP) en zonas de alto riesgo. París: FATF.
Garrido, J. M. (2025).?Blockchain y pagos transfronterizos: Ripple, Stellar y el futuro de la liquidez. Journal of Financial Technology, 12(3), 78-102.
Ivanova, S., & Petrov, D. (2025).?SPFS y CIPS: Sistemas alternativos de pago en la era de las sanciones. Eurasian Economic Review, 9(2), 145-167.
Smith, A., & Chen, L. (2025).?SWIFT como arma: Consecuencias geopolíticas de la financiarización de las sanciones. Brookings Institution Policy Paper, 45, 1-60.
SWIFT. (2025).?SWIFT Annual Review 2025: Connecting the financial world. La Hulpe, Bélgica: SWIFT SCRL.
La charla sobre pagos en México ya no es solo de tarjetas o apps. Ahora va de infraestructura digital, datos y quién maneja el ecosistema financiero. El CEO de Visa, Ryan McInerney, lo ve claro: México está pasando de digitalizar pagos a construir un sistema financiero nuevo, con pagos como base para todo lo demás.
El cambio real es que los pagos ya no son solo transacciones: son datos que alimentan créditos, seguros y servicios embebidos. México avanza rápido (con 30% de pagos contactless, boom en e-commerce y wallets), pero el gran reto está en las pymes. Más de la mitad no aceptan pagos digitales, y ahí se decide quién controla los flujos: datos, scoring crediticio y finanzas integradas.
Imagina cada pyme como un nodo financiero vivo: al digitalizarse, genera historial para créditos reales, factoring o BNPL, y automatiza contabilidad. Las fintech dejan de competir por tarjetas y se vuelven orquestadores; Visa, la red global que lo une todo.
Y mira adelante: IA que no solo recomienda, sino que ejecuta pagos y optimiza decisiones. Sumale tokenización, que pasa de ser seguridad a identidad y pagos omnicanal. Así, el dinero no solo se mueve: se programa.
¿Por qué México? Nearshoring, lazos con EE.UU. y comercio digital lo convierten en hub regional. Y el Mundial 2026 acelera todo: comercios obligados a pagos seamless para turistas, probando el sistema a fondo.
México no está digitalizando pagos, está construyendo su stack financiero
La narrativa tradicional subestima lo que está ocurriendo.
México no está transitando del efectivo a lo digital. Está construyendo, capa por capa, un nuevo stack financiero:
Iniciativa del Ejecutivo Federal · Gaceta Parlamentaria · 66ª Legislatura
La Presidenta envió al Congreso esta iniciativa que renueva el andamiaje legal para que el Estado pueda impulsar obras de gran escala con mayor velocidad, certeza jurídica y participación del sector privado, sin sacrificar el componente social.
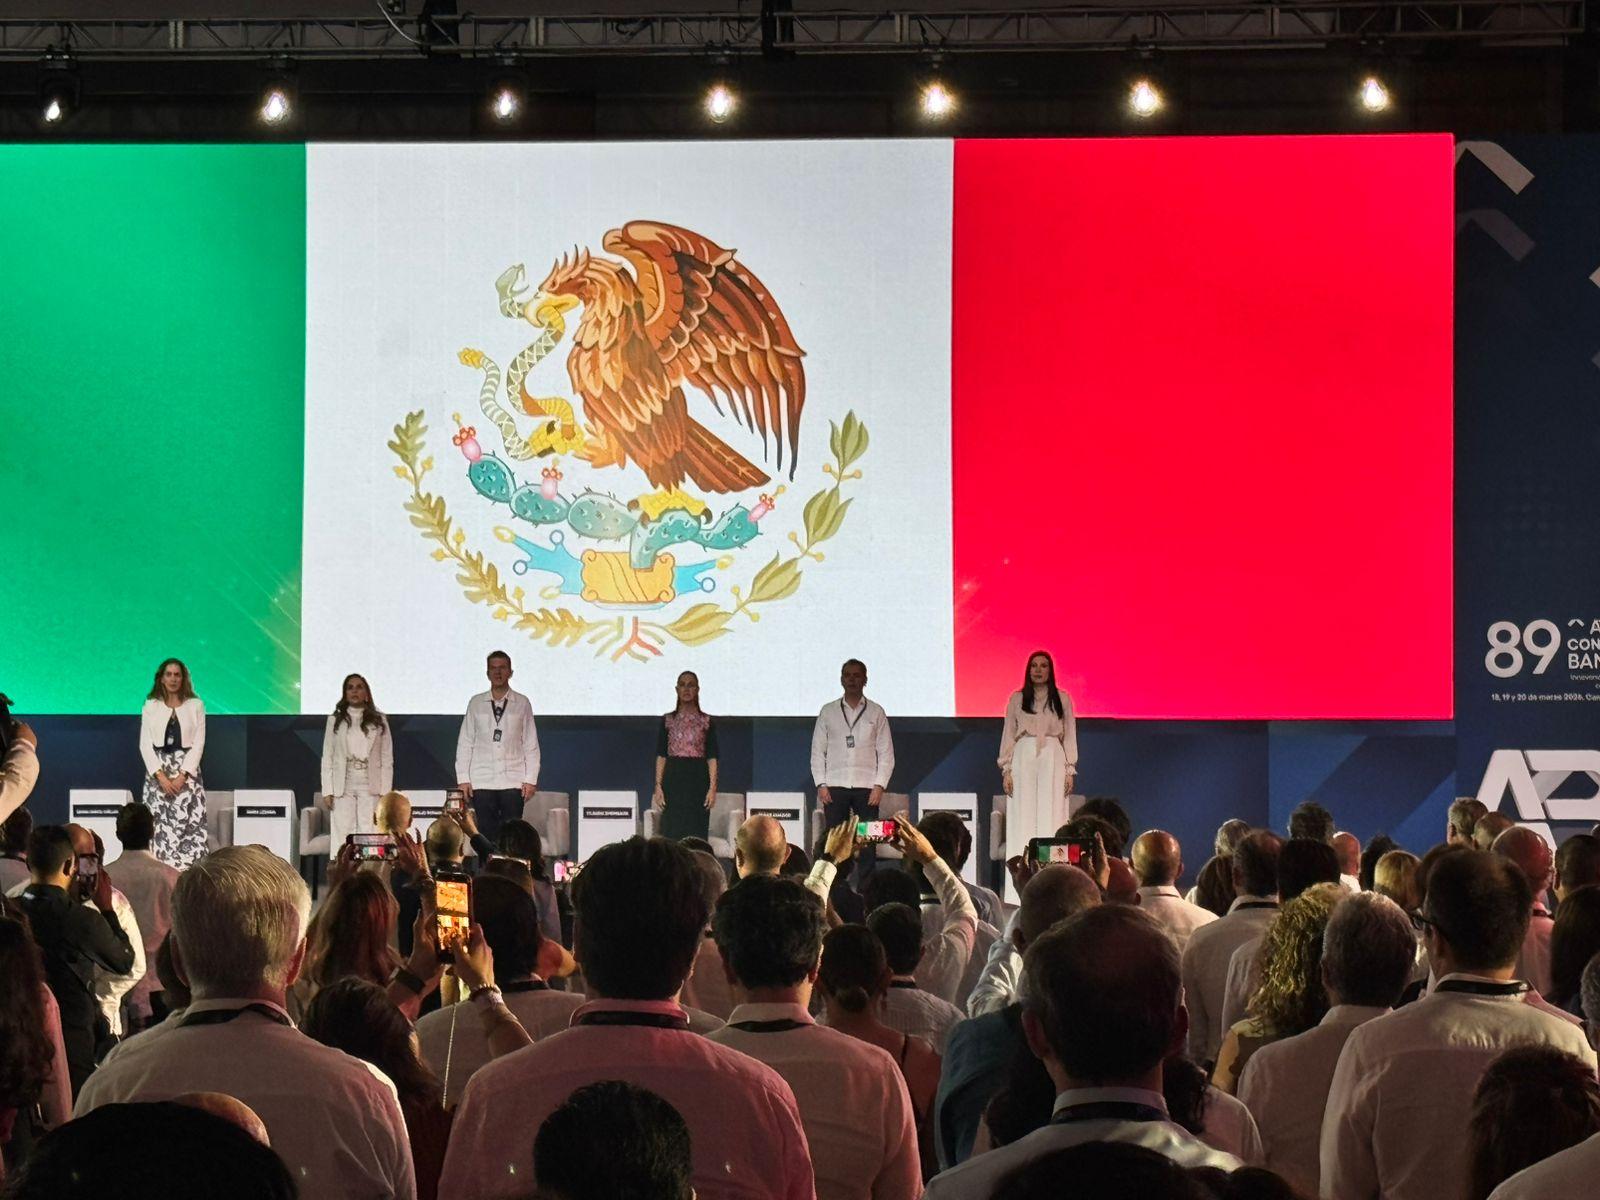
Cobertura | 89 Convención Bancaria – Mundo Fintech
Panel: El futuro del dinero: Lo que viene para México y el mundo89 Convención Bancaria — 19 de marzo de 2026, 10:00–10:50 hrs.
Ciudad de México, 19 de marzo de 2026. — Por Mundo Fintech.
Cuando HSBC ya emitió un bono tokenizado para la autoridad monetaria de Hong Kong y Mastercard se puso como meta tokenizar todas sus tarjetas para 2030, la conversación sobre tokenización dejó de ser prospectiva. En el panel «El futuro del dinero» de la 89 Convención Bancaria, lo más llamativo no fue el consenso sobre hacia dónde va el sistema financiero, sino el contraste entre lo que ya ocurre afuera y el ritmo al que avanza México.
El panel, moderado por Jorge Arce (HSBC México), reunió a Manuel Romo (Banamex), Daragh Maher (HSBC), Othón Moreno González (Banxico), Tim Murphy (Mastercard) y Alexandre Tombini (BIS). Cinco instituciones, un diagnóstico compartido: la tokenización de pagos y activos es un proceso en curso, no una apuesta futura.
Lo que ya pasó afuera
Daragh Maher destacó que HSBC internacional ya emitió un bono tokenizado para la autoridad monetaria de Hong Kong. No es un piloto de laboratorio: es deuda soberana sobre infraestructura blockchain. Por su parte, Tim Murphy refirió que Mastercard se planteó la meta de tokenizar todas las tarjetas que emite con su marca hacia 2030, para no tener credenciales sensibles y brindar mayor protección a sus clientes.
Estos dos datos solos reencuadran la discusión. El debate ya no es «¿adoptamos tokenización?» sino «¿a qué velocidad y con qué infraestructura?»
México: dos historias en paralelo
El diagnóstico local fue más matizado. Othón Moreno señaló que entre 75% y 80% de la población adulta realizó al menos una transacción por SPEI en 2025. fortunaypoder Un avance real. Pero inmediatamente después vino el contrapeso: en la Ciudad de México cerca de 50% de los pagos se hacen de manera electrónica, mientras que en Chiapas entre 80% y 90% de los pagos se hacen con dinero en efectivo. fortunaypoder
Esa brecha no es solo un dato de inclusión financiera. Es el mapa del problema que las nuevas infraestructuras de pago —tokenizadas o no— tienen que resolver si quieren tener escala real en México.
Manuel Romo puso un caso concreto sobre la mesa: México recibe 60,000 millones de dólares en remesas cada año, y el reto es que esos recursos no se conviertan en efectivo sino que se dispersen electrónicamente, con seguridad y sin riesgos de lavado de dinero. fortunaypoder Las remesas como banco de prueba para pagos digitales de alta escala es, probablemente, el caso de uso más grande y más urgente que tiene el país.
Los panelistas coincidieron en que tecnologías como blockchain han servido para modernizar los sistemas de pagos y facilitar transacciones internacionales, pero también aceptaron que la seguridad es un desafío, ya que siempre existen riesgos de fraudes y lavado de dinero.
Esa tensión —innovación vs. riesgo operativo y regulatorio— es exactamente donde viven los proyectos fintech en México hoy. La infraestructura técnica para tokenizar existe. Los instrumentos regulatorios se están construyendo. Lo que falta son casos de uso documentados con datos reales de adopción, costo y escala.
Lo que sigue para el ecosistema
Para el ecosistema fintech mexicano, el panel manda una señal clara: la ventana para construir sobre estas infraestructuras emergentes está abierta, pero la velocidad a la que maduran globalmente —bonos tokenizados, tarjetas sin credenciales, CBDC interoperables— comprime el tiempo disponible para iterar sin compromisos.
Los proyectos que lleguen a esta conversación con un producto en operación, aunque sea pequeño, van a tener una posición muy distinta a los que lleguen con un deck. La tokenización no espera a que el mercado esté listo. Ya está pasando.
Cobertura del equipo editorial de Mundo Fintech desde la 89 Convención Bancaria, Ciudad de México.mundofintech.com
Mundo Fintech | Cobertura desde la 89ª Convención Bancaria ABM /Cancún
El primer día de la 89ª Convención Bancaria en Cancún estableció con claridad el tono institucional del encuentro: sostenibilidad, responsabilidad social y financiamiento al desarrollo como ejes de una banca que busca consolidar su papel en la transformación económica y social del país.
Los paneles del Día 1 —entre ellos «Financiamiento sostenible: riesgos y oportunidades» y «La banca como aliada en el desarrollo de comunidades sostenibles»— junto con el lanzamiento de la Fundación de los Bancos de México, construyeron una narrativa centrada en el impacto real del sistema financiero en la vida de las personas y las comunidades.
Un mensaje sólido, bien articulado y coherente con el momento que vive el sector.
Sostenibilidad con números
Los avances presentados fueron concretos. 42 de 54 bancos han adoptado el Protocolo de Sostenibilidad de la ABM, con cerca de 794 mil millones de pesos movilizados en 2025 hacia créditos verdes y sociales. La integración de taxonomías sostenibles y el etiquetado de activos muestran un sector que no solo habla de responsabilidad, sino que comienza a medirla.
Lo que viene: la IA ya está en el edificio
Sin embargo, quien recorra los pasillos de la sede, revise la lista de patrocinadores o eche un vistazo a la agenda de los próximos días, encontrará una señal inequívoca: la inteligencia artificial, evolución del dinero y tecnología como uno de los temas relevantes
Empresas tecnológicas con soluciones de IA aplicadas al sector financiero tienen presencia destacada como patrocinadores del evento. Y la agenda de los días siguientes contempla espacios específicos para hablar de innovación, transformación digital y las tecnologías que están redefiniendo la operación bancaria.
Dos conversaciones que se complementan
Sostenibilidad e inteligencia artificial podrían parecer agendas separadas, pero en el contexto de esta Convención se leen como complementarias. Medir impacto ESG, validar el etiquetado de créditos verdes y reportar criterios sostenibles a reguladores e inversionistas son tareas que demandan precisamente lo que la IA puede ofrecer: procesamiento de datos, automatización y análisis en tiempo real.
La banca mexicana parece tener claridad sobre eso. Primero el propósito, después las herramientas.
México se ha consolidado como uno de los ecosistemas fintech más dinámicos de América Latina
Desde la promulgación de la Ley Fintech en 2018, el país pasó de un sistema financiero tradicional y excluyente a un entorno digital más abierto, competitivo e innovador. Para 2026, el sector no solo representa crecimiento económico, sino una palanca estratégica para inclusión financiera, eficiencia y transformación estructural.
La Ley Fintech (2018) marcó un hito regulatorio pionero al formalizar el ecosistema, habilitando innovación e inclusión financiera, aunque introduciendo procesos de autorización complejos que elevaron la barrera de entrada para nuevos jugadores.
Actualmente, México supera las mil empresas fintech activas, con fuerte presencia en pagos digitales, crédito alternativo, banca digital, open finance y criptoactivos. Tras la pandemia (2020–2022), la digitalización forzada aceleró la adopción de pagos electrónicos y banca digital, validando modelos fintech frente a la banca tradicional.
Este crecimiento responde a una demanda estructural: millones de personas no bancarizadas y PyMEs que requieren soluciones más accesibles, ágiles y personalizadas. En este contexto, el avance hacia open banking y open finance, vía APIs, abre oportunidades competitivas, aunque su potencial sigue condicionado por regulación secundaria pendiente y asimetrías en el acceso a datos.
En el plano regulatorio, México ha evolucionado hacia esquemas de “flexibilidad vigilada”. Entre 2024 y 2025, se incorporaron ajustes que contemplan inteligencia artificial, scoring alternativo y finanzas abiertas, reforzando la supervisión por parte de la CNBV y Banxico sin frenar completamente la innovación.
De cara a 2026, las tendencias clave son claras. Primero, el escalamiento de pagos digitales y wallets como infraestructura financiera básica. Segundo, la inteligencia artificial como ventaja competitiva estructural en crédito, fraude y experiencia del cliente. Tercero, el embedded finance, integrando servicios financieros en plataformas no financieras.
Paralelamente, el mercado entra en una fase de consolidación: menos startups experimentales y más scale-ups, con fusiones, adquisiciones y alianzas banco-fintech que marcan el paso de exploración a madurez operativa.
Los desafíos siguen siendo relevantes. La ciberseguridad y la protección de datos se convierten en prioridades ejecutivas ante el aumento de fraudes y ataques impulsados por IA. La confianza del usuario emerge como variable crítica de sostenibilidad.
De cara a este año, el fintech mexicano en 2026 no se define solo por tecnología, sino por impacto. Innovar con responsabilidad, escalar con cumplimiento y poner al usuario al centro será clave para consolidar el liderazgo regional y fortalecer la inclusión financiera como política económica efectiva.
Armando Tapia Gallegos
CEO& Owner en Acámbaro, con más de 25 años de experiencia.
El ecosistema fintech mexicano ha experimentado una transformación acelerada durante la última década, consolidándose como el segundo mercado más grande de América Latina con más de 700 empresas registradas ante la Comisión Nacional Bancaria y de Valores (CNBV) (Fintech México, 2024). Sin embargo, esta expansión digital ha sido acompañada por un incremento exponencial de amenazas cibernéticas que ponen en riesgo tanto la estabilidad financiera como la confianza de los usuarios. En este contexto, la inteligencia artificial (IA) emerge como una herramienta estratégica fundamental para la detección y prevención del fraude en tiempo real, permitiendo a las instituciones financieras no tradicionales competir en seguridad a la par de los bancos establecidos.
La relevancia de este tema radica en la convergencia de dos factores críticos:
1º. El crecimiento del comercio electrónico y los pagos digitales en México, donde el 68% de las fintechs ya han integrado capacidades de IA en sus operaciones (Fintech México, 2024).
2º. La sofisticación creciente de los ciberdelincuentes que utilizan técnicas de ingeniería social y malware avanzado; y tercero, el marco regulatorio mexicano que exige estándares crecientes de seguridad y prevención de lavado de dinero.
Este artículo analiza cómo la IA está redefiniendo la ciberseguridad en el sector fintech mexicano, examinando sus aplicaciones técnicas, desafíos de implementación y recomendaciones estratégicas para las empresas del sector.
Desarrollo
El Panorama de la Amenaza: Magnitud y Evolución del Fraude Financiero
El fraude financiero representa una de las pérdidas económicas más significativas para el sector financiero latinoamericano. Solo en Brasil, las pérdidas por fraude alcanzaron aproximadamente 1,880 millones de dólares en 2024, evidenciando la escala del problema regional (Fintech México, 2024).
En México, aunque las cifras oficiales son fragmentarias, el Banco de México ha reportado un incremento sostenido en reclamaciones por operaciones no reconocidas, particularmente en canales digitales. La migración masiva hacia servicios bancarios móviles, acelerada por la pandemia de COVID-19, ha ampliado la superficie de ataque disponible para ciberdelincuentes.
Las modalidades de fraude han evolucionado desde el robo de tarjetas físicas hacia esquemas sofisticados de phishing, vishing (phishing telefónico), malware bancario y ataques de ingeniería social dirigidos. Los fraudes en comercio electrónico (card-not-present) y las transferencias no autorizadas representan actualmente la mayoría de las pérdidas. Esta complejidad exige sistemas de detección que operen en milisegundos, analizando miles de variables simultáneamente, tarea imposible para los sistemas basados únicamente en reglas estáticas tradicionales.
Aplicaciones de IA en la Ciberseguridad Fintech
La inteligencia artificial ofrece capacidades transformadoras en tres áreas fundamentales de la ciberseguridad financiera: detección de anomalías transaccionales, autenticación biométrica y análisis predictivo de comportamiento.
En la detección de anomalías, los algoritmos de machine learning supervisado y no supervisado analizan patrones históricos de transacciones para establecer líneas base de comportamiento normal de cada usuario. Cuando una transacción se desvía significativamente de estos patrones —ya sea por monto, ubicación geográfica, dispositivo utilizado o velocidad de ejecución— el sistema genera alertas en tiempo real o bloquea automáticamente la operación. Las técnicas de deep learning permiten identificar correlaciones complejas entre múltiples variables que serían imperceptibles para analistas humanos o sistemas basados en reglas simples (Kumar & Sharma, 2023).
La autenticación biométrica ha evolucionado desde el reconocimiento facial y de voz hacia sistemas multimodales que combinan múltiples factores biométricos con análisis de comportamiento (behavioral biometrics). Estos sistemas evalúan patrones de tecleo, forma de sostener el dispositivo, ritmo de navegación e incluso patrones de desplazamiento geográfico para construir perfiles únicos de usuario que son extremadamente difíciles de replicar por atacantes (Jain et al., 2022).
Finalmente, el análisis predictivo utiliza modelos de machine learning para identificar redes de cuentas relacionadas con actividades fraudulentas (money rules), detectar campañas de phishing en etapas tempranas y predecir vulnerabilidades en la infraestructura tecnológica antes de que sean explotadas. Esta capacidad de anticipación representa un cambio de paradigma desde la respuesta reactiva hacia la prevención proactiva.
Marco Regulatorio y Desafíos de Implementación
El marco regulatorio mexicano, establecido principalmente por la Ley Fintech de 2018 y las disposiciones de la CNBV, establece obligaciones estrictas en materia de seguridad de la información, prevención de lavado de dinero y protección al usuario. Recientemente, las nuevas designaciones contra el financiamiento al terrorismo han expandido las obligaciones de reporte y debida diligencia para las instituciones financieras (Fintech México, 2024). En este contexto, las soluciones de IA deben cumplir con requisitos de explicabilidad (explainable AI), auditabilidad y no discriminación algorítmica.
Sin embargo, la implementación de sistemas de IA en ciberseguridad enfrenta desafíos significativos. El primero es la calidad y disponibilidad de datos: los modelos de machine learning requieren grandes volúmenes de datos etiquetados para entrenamiento, y muchas fintechs mexicanas carecen de historiales suficientes de fraudes documentados. El segundo desafío es la fuga de talento especializado: los científicos de datos y expertos en ciberseguridad son escasos y costosos, particularmente para startups en etapas tempranas. El tercero es la resistencia cultural: algunas instituciones tradicionales mantienen desconfianza hacia decisiones automatizadas, prefiriendo intervención humana en casos de alto riesgo.
Adicionalmente, existe el riesgo de los ataques adversariales a la propia IA, donde los ciberdelincuentes diseñan inputs específicamente elaborados para engañar a los algoritmos de detección. Esto exige estrategias de machine learning robustas que incluyan entrenamiento con datos adversariales y monitoreo continuo del desempeño de los modelos.
Tendencias Emergentes y el Ecosistema Mexicano
El panorama mexicano presenta oportunidades únicas para la innovación en IA aplicada a ciberseguridad. La Estrategia Nacional de Finanzas Digitales 2025-2030 busca flexibilizar regulaciones para fomentar la innovación, incluyendo la posibilidad de sandboxesregulatorios extendidos y colaboración público-privada en materia de ciberseguridad (Fintech México, 2024). Se están pilotando bases de datos compartidas de fraude entre instituciones financieras, lo que potencialmente permitiría entrenar modelos de IA con datasets más robustos y diversos.
Las fintechs mexicanas líderes, como Klar, Kapital y Plata, están invirtiendo significativamente en capacidades de IA no solo para detección de fraude, sino para personalización de productos y optimización de riesgo crediticio. Esta convergencia entre ciberseguridad y underwriting crediticio sugiere una tendencia hacia plataformas integrales de gestión del riesgo que utilizan IA de extremo a extremo.
La adopción de computación en la nube y arquitecturas cloud-native facilita la implementación de soluciones de IA escalables, aunque introduce nuevos vectores de ataque que deben ser gestionados. La seguridad de los modelos de IA misma —protección de propiedad intelectual algorítmica y prevención de extracción de modelos— se está convirtiendo en una preocupación prioritaria.
Conclusión
La inteligencia artificial representa una herramienta indispensable para la ciberseguridad en el ecosistema fintech mexicano, ofreciendo capacidades de detección en tiempo real, autenticación avanzada y análisis predictivo que son esenciales para mantener la confianza de los usuarios y cumplir con obligaciones regulatorias crecientes. Sin embargo, su implementación efectiva requiere superar desafíos técnicos, de talento y culturales que varían según la madurez de cada organización.
Para las empresas y el sector fintech en general, se recomienda adoptar una estrategia de implementación gradual: comenzar con casos de uso específicos de alto impacto (como detección de transacciones anómalas en tiempo real), establecer alianzas con proveedores especializados de IA para acelerar el time-to-market, y priorizar la construcción de capacidades internas de ciencia de datos. Es fundamental mantener un enfoque en la explicabilidad de los modelos para cumplir con requisitos regulatorios y mantener la confianza de los usuarios.
La colaboración sectorial —compartiendo inteligencia de amenazas y mejores prácticas— será clave para elevar el nivel general de seguridad del ecosistema frente a adversarios cada vez más sofisticados.
Las fintechs que logren integrar la IA de manera efectiva en sus arquitecturas de seguridad no solo mitigarán riesgos operativos, sino que obtendrán una ventaja competitiva significativa en un mercado donde la confianza digital es el activo más valioso.
Benjamín Guerrero Verdín Emprendedor y Consultor Empresarial. TAI – Consulting & StrategyCEO Fundador. ACNOS TAI CORP.
Durante años, la recomendación financiera fue clara: primero paga todas tus deudas y después invierte.
Sin embargo, el contexto actual es distinto. Hoy muchas personas conviven con tarjetas de crédito, préstamos personales o créditos automotrices mientras, al mismo tiempo, intentan invertir parte de su dinero en CETES, fondos, acciones o instrumentos digitales.
El problema no es necesariamente esa combinación. El verdadero riesgo está en tomar decisiones financieras sin un sistema que permita priorizar correctamente.
Aquí es donde la inteligencia artificial puede jugar un papel relevante, no como sustituto del criterio humano, sino como un apoyo para tomar decisiones más informadas.
El error más común: analizar cada decisión por separado
Uno de los errores más frecuentes en las finanzas personales es tratar cada decisión como un caso aislado:
invertir porque “el dinero no debe estar parado”
pagar el mínimo de la tarjeta para mantener liquidez
postergar la revisión del costo real de una deuda
Cada acción, vista de forma individual, puede parecer razonable. Pero en conjunto, pueden generar un efecto contrario al esperado: pagar intereses altos mientras se busca rendimiento bajo, o comprometer liquidez por decisiones mal priorizadas.
No se trata de falta de disciplina, sino de falta de una visión integral.
La IA como copiloto financiero
Una aplicación inteligente bien diseñada no debería decirle al usuario qué hacer, sino ayudarle a entender el impacto real de sus decisiones.
Un modelo de inteligencia artificial aplicado a este problema funcionaría como un copiloto financiero, analizando de forma conjunta tres elementos clave:
Las deudas activas
tasas de interés
penalizaciones
impacto mensual en el flujo de efectivo
Las inversiones actuales o potenciales
rendimiento esperado
nivel de riesgo
liquidez
horizonte de tiempo
La situación financiera real del usuario
ingresos
gastos fijos
capacidad de pago
margen para invertir sin generar estrés financiero
La IA no elimina la decisión final, pero ordena la información de forma objetiva y reduce el margen de error.
Priorizar no es lo mismo que acelerar
Uno de los principales aportes de un modelo inteligente es ayudar a priorizar, no a tomar decisiones impulsivas. Muchas personas confunden optimización financiera con hacer todo más rápido: pagar deudas agresivamente, invertir cada excedente o mover dinero constantemente.
La realidad es que una buena estrategia financiera no siempre acelera. A veces, frena. La IA puede identificar cuándo una decisión que “se siente correcta” en realidad incrementa el riesgo financiero o reduce el margen de maniobra del usuario en el corto plazo.
Priorizar bien no significa hacer más movimientos, sino hacer menos, pero mejor pensados.
El valor de anticiparse, no de reaccionar
Otro beneficio clave de la inteligencia artificial aplicada a este contexto es su capacidad para anticipar escenarios, no solo reaccionar a ellos. Al analizar patrones de gasto, fechas de pago y comportamiento histórico, un sistema inteligente puede alertar sobre futuros puntos de presión financiera antes de que se conviertan en problemas.
Por ejemplo, advertir que un mes específico combinará varios pagos relevantes o que una inversión reducirá liquidez en un momento crítico. Esta capacidad preventiva es especialmente valiosa para usuarios que suelen tomar decisiones financieras bajo estrés o urgencia.
Anticiparse no elimina el riesgo, pero reduce la probabilidad de errores costosos.
Tecnología al servicio del criterio, no del impulso
Es importante subrayar que la inteligencia artificial no sustituye la responsabilidad financiera del usuario. Su verdadero valor está en reforzar el criterio, no en alimentar impulsos.
Un buen modelo inteligente no empuja a invertir más ni a pagar deudas de forma indiscriminada. Al contrario, pone límites, muestra consecuencias y obliga a cuestionar decisiones que, de otro modo, se tomarían por emoción, cansancio o presión externa.
En ese sentido, la IA no es una solución mágica, sino una herramienta de claridad. Y en finanzas personales, ver con claridad suele ser el primer paso para decidir mejor.
Fernando Richardt
Co Fundador de FINDIS, primer mercado de inversión en México en bienes raíces y fondos de inversión. CEO de FINDIS