Autor: TMSourcing

  • Logística y Fintech; ¿Cómo Integrarlas Armónicamente?

    Logística y Fintech; ¿Cómo Integrarlas Armónicamente?

    Por Jesús Armando Tapia Gallegos

    En un mundo donde la digitalización avanza a pasos agigantados, la integración armónica entre logística y Fintech emerge como un pilar fundamental para la transformación de empresas tradicionales hacia entornos más digitales y eficientes. Mi experiencia en consultoría especializada, enfocada en la implementación de soluciones estratégicas y tecnológicas, me permite ofrecer una visión profunda sobre cómo las organizaciones pueden navegar esta transición de manera exitosa.


    La Evolución de la Logística en la Era Digital

    La logística, tradicionalmente vista como una función operativa y de back-office, ha experimentado una transformación radical. Hoy, impulsada por innovaciones como el Internet de las Cosas (IoT), blockchain, y big data, esta área se posiciona en el centro de la estrategia empresarial. Estas tecnologías no solo optimizan la cadena de suministro, sino que también mejoran la toma de decisiones, la transparencia y la sostenibilidad. En mi trayectoria, he liderado proyectos que integran estas soluciones, logrando mejoras significativas en eficiencia y reducción de costos.


    El Papel Transformador de las Fintech

    Las Fintech han revolucionado el sector financiero, democratizando el acceso a servicios financieros y ofreciendo soluciones innovadoras que responden a las necesidades de las empresas modernas. Desde facilitar pagos y transacciones transfronterizas hasta ofrecer opciones de financiamiento más flexibles y personalizadas, las Fintech son catalizadores del cambio. A través de mi experiencia, he observado cómo la integración de herramientas Fintech en la gestión financiera de las empresas logísticas puede mejorar significativamente su flujo de caja y capacidad para escalar operaciones.

    Integración Armónica: Logística y Fintech

    La clave para una integración exitosa entre logística y Fintech radica en la alineación estratégica y la colaboración tecnológica. He trabajado en la implementación de proyectos donde la sincronización de sistemas de logística con plataformas Fintech ha permitido a las empresas gestionar de manera más eficaz sus recursos financieros y operativos. Esta sinergia facilita operaciones más fluidas, mejora la gestión de riesgos y optimiza el financiamiento de la cadena de suministro.


    Desafíos y Oportunidades

    A pesar de los beneficios, la integración presenta desafíos como la resistencia al cambio organizacional, la necesidad de garantizar la seguridad de los datos y la interoperabilidad entre sistemas distintos. Sin embargo, estas barreras también representan oportunidades para innovar y redefinir el modelo de negocio. En mis proyectos, he liderado equipos multidisciplinarios para abordar estos desafíos, enfocándonos en la capacitación, la adopción de estándares de seguridad de datos y la selección de tecnologías compatibles.


    Casos de Estudio

    A lo largo de mi carrera, he tenido el privilegio de colaborar con empresas que son referentes en la integración de logística y Fintech. Por ejemplo, un startup de logística que implementó soluciones Fintech para automatizar sus pagos a proveedores y ofrecer financiamiento de pedidos en tiempo real, logrando un crecimiento exponencial en su operación y satisfacción del cliente.


    Hacia una Integración Exitosa: Estrategias y Recomendaciones

    Para empresas en busca de integrar logística y Fintech, recomiendo priorizar la inversión en tecnología y la formación de alianzas estratégicas. La innovación debe ser parte de la cultura corporativa, y es esencial contar con un equipo dispuesto a adaptarse y aprender. La colaboración con socios tecnológicos y financieros no solo aporta conocimiento, sino que también acelera la implementación de soluciones efectivas.

    La integración entre logística y Fintech no es una tendencia pasajera, sino una evolución necesaria para competir en la economía global. Las empresas que logren armonizar estas áreas no solo optimizarán sus operaciones, sino que también abrirán nuevas vías para el crecimiento y la innovación. Con mi experiencia y enfoque estratégico, estoy comprometido a liderar esta transformación, ofreciendo soluciones que no solo respondan a las necesidades actuales, sino que también anticipen los desafíos futuros.


    Referencias y lecturas complementarias


    García, M., & López, J. (2022). The Future of Logistics: Impact of Fintech Innovations on Supply Chain Finance. Journal of Logistics and Supply Chain Management, 58(3), 295-312. 


    1. The Future of Logistics: Impact of Fintech Innovations on Supply Chain Finance – Este estudio, publicado en una revista académica de logística y cadena de suministro, explora cómo las innovaciones en el sector Fintech están remodelando el financiamiento de la cadena de suministro. Analiza las tendencias emergentes, como el uso de blockchain y plataformas de financiamiento colectivo, ofreciendo una visión detallada de su impacto en la eficiencia y la transparencia de las operaciones logísticas.


    Smith, A., & Khan, I. (2021). Integrating Fintech in Logistics: Opportunities and Challenges. McKinsey & Company.


    1. Integrating Fintech in Logistics: Opportunities and Challenges– Un informe de una consultora líder en tecnología e innovación financiera que proporciona un análisis exhaustivo de las oportunidades y desafíos que enfrentan las empresas al integrar soluciones Fintech en sus operaciones logísticas. Este documento destaca casos de estudio reales, mostrando cómo diferentes empresas han superado obstáculos y aprovechado las tecnologías Fintech para mejorar sus servicios y eficiencia operativa.


    International Supply Chain Foundation. (2020). Digital Transformation in Supply Chain Management: The Role of Fintech.


    1. Digital Transformation in Supply Chain Management: The Role of Fintech – Un libro blanco de una organización internacional de logística y cadena de suministro que ofrece una perspectiva sobre la transformación digital en la gestión de la cadena de suministro, con un enfoque particular en el papel de las Fintech. Proporciona una guía práctica para la implementación de tecnologías financieras en la logística, incluyendo recomendaciones estratégicas, beneficios anticipados y estudios de caso que demuestran las mejores prácticas en el sector.


    Jesús Armando Tapia Gallegos

    CEO & Owner en Acambaro, con más de 25 años de experiencia en áreas de manufacturas electrónicas, productos de cuidado de la belleza y operaciones en servicios de infraestructura, en las industrias de telecomunicaciones, tecnologías de información y servicios al cliente.
  • Retrospectiva y Proyección: El Panorama Fintech tras 2023

    Retrospectiva y Proyección: El Panorama Fintech tras 2023

    Por Irving Peña

    Introducción

    El sector Fintech global está en constante evolución, y su impacto en México es significativo. Según Finnovista, un referente en la investigación del ecosistema Fintech, México se posiciona como uno de los líderes en América Latina con un crecimiento acelerado de startups en el ámbito de las tecnologías financieras.


    Crecimiento del Ecosistema Fintech en México

    El ecosistema Fintech en México ha mostrado un crecimiento exponencial. Finnovista, en su Fintech Radar México, identificó más de 650 empresas en el ecosistema Fintech para 2023, consolidando su posición como uno de los principales ecosistemas de Fintech en la región. Además, un informe realizado por Santander México, Finnovista y otras entidades, describen que, el sector Fintech en México se encuentra en una clara etapa de crecimiento con más de 515 empresas activas, representando un importante generador de empleo y servicios para más de 4.5 millones de usuarios.


    Impacto de la Pandemia y Regulación

    La pandemia de COVID-19 impulsó la digitalización de muchas actividades y aceleró la adopción y consolidación de finanzas digitales. Esto se refleja en el crecimiento de las plataformas Fintech en América Latina y el Caribe que fue del 112% entre 2018 y 2023. México no ha sido la excepción; la Ley Fintech y la regulación secundaria han impulsado, más que retrasado, el desarrollo del ecosistema, con un aumento considerable de estas entidades desde 2018 hasta la fecha.


    Relevancia de México en el Escenario Global

    México se consolida como un mercado clave para el sector Fintech. Se destaca como el segundo en importancia en Latinoamérica, solo detrás de Brasil, y con una participación relevante a nivel mundial. Cerca de una cuarta parte de las fintech globales, el 22.6%, son de América Latina y el Caribe, con México albergando el 21% de estas plataformas.

    Tendencias y Consolidación

    El informe del BID, BID Invest y Finnovista destaca otros segmentos emergentes como la insutech y las plataformas de tecnologías empresariales para instituciones financieras, entre otros. Además, el país espera seguir superando expectativas de crecimiento en el sector, situándose en una posición relevante para inversores y usuarios que buscan soluciones financieras inclusivas.


    Desarrollo del Informe

    Estado de la Regulación Fintech en México en 2023


    La regulación Fintech en México ha seguido una trayectoria de adaptación y ajuste con el fin de cumplir con estándares internacionales y responder a las necesidades específicas del mercado local. Las entidades Fintech en México se clasifican en dos categorías: las Entidades Financieras Tecnológicas, reguladas por la Ley para Regular las Instituciones de Tecnología Financiera (conocida como Ley Fintech), y las Entidades No Financieras Tecnológicas que, ofrecen soluciones, servicios y productos financieros a través de la tecnología pero que no realizan actividades reservadas por la ley a las entidades financieras.


    Políticas Regulatorias Implementadas en 2023

    Para el año 2023, diversas políticas regulatorias se han mantenido y ajustado para fortalecer el marco de las FinTech en México. Dichas políticas buscan facilitar la operación de las empresas de tecnología financiera, promoviendo un ambiente seguro para los usuarios y fomentando la competencia e innovación en el sector.

    Una de las tendencias más notables en el marco regulatorio ha sido el enfoque en la Prevención del Lavado de Dinero y Financiamiento al Terrorismo, aspectos críticos en la seguridad financiera y requisitos indispensables para el funcionamiento legal de las FinTech en México.


    Influencia en el Mercado Fintech Mexicano

    La regulación en México ha fomentado un crecimiento notable dentro del sector Fintech. Hasta el momento, se han autorizado 49 Instituciones de Tecnología Financiera (ITF), compuestas por 17 Instituciones de Financiamiento Colectivo (IFC) y 32 Instituciones de Fondos de Pago Electrónico (IFPE).

    La gobernanza regulatoria en México ha evolucionado también para incluir mecanismos de participación ciudadana, aumentando la transparencia y legitimidad en la toma de decisiones.

    A pesar de los esfuerzos regulatorios, existen llamados dentro de la industria para reformas adicionales a la Ley Fintech, con el fin de expandir su alcance y eficacia, permitiendo abarcar más sectores de la economía y atender a las innovaciones tecnológicas.


    Evolución del Mercado Fintech Mexicano en 2023

    El mercado Fintech en México ha mostrado un crecimiento constante, señalando la relevancia de la innovación tecnológica en el sector financiero. Durante 2023, la evolución ha sido notable en términos de inversiones, con un aumento en el número de startups y la expansión de servicios existentes.


    Principales Actores del Mercado y sus Contribuciones

    Es importante distinguir entre Fintech e Institución de Tecnología Financiera (ITF). Fintech es un término amplio que abarca cualquier innovación tecnológica en servicios financieros, mientras que una Institución de Tecnología Financiera en México se refiere a una entidad específicamente regulada por la Ley Fintech. Esto significa que todas las ITFs son fintechs, pero no todas las fintechs son ITFs, ya que algunas pueden operar fuera del alcance de la Ley Fintech o en áreas que aún no están reguladas.

    México inició el año con 650 empresas Fintech, lo cual representa un aumento significativo respecto a años anteriores. Estas empresas han jugado papeles cruciales en áreas como banca digital y pagos electrónicos, donde se ha observado un incremento del 14% debido a la pandemia de COVID-19.

    Las Fintech mexicanas pueden clasificarse en varias categorías, dependiendo de su función principal:

    • Banca y Análisis de Datos: Innovaciones tecnológicas enfocadas en la mejora de servicios bancarios y el análisis eficiente de datos financieros.
    • Pagos Electrónicos: Desarrollo de plataformas para facilitar transacciones digitales, tanto nacionales como internacionales.
    • Tecnología de Mercado de Capitales y Finanzas: Fintech que se enfocan en inversiones, financiamiento colectivo y otros servicios relacionados con los mercados de capital.


    Cada uno de estos segmentos ha tenido un impacto significativo en la facilitación de servicios financieros, haciéndolos más accesibles y eficientes para una mayor parte de la población.

    Análisis Predictivo para el Mercado Fintech en México

    Se espera que el mercado Fintech mexicano siga creciendo, impulsado por una mayor adopción de la banca en línea y pagos digitales. Las innovaciones continuarán siendo un motor fundamental del sector, especialmente en áreas como la ciberseguridad, donde se pronostica un fortalecimiento notable.


    Conclusión

    El mercado Fintech en México durante 2023 ha demostrado dinamismo y crecimiento. La consolidación de startups y la diversificación de servicios resaltan la importancia de la innovación continua y la adaptabilidad en un entorno financiero cada vez más digital y centrado en el usuario.


    Irving Peña

    Oficial de Transformación Digital y Datos, así como director de operaciones en TMSourcing.

  • La apuesta por las SOFIPOs en el Mundo Fintech en México 

    La apuesta por las SOFIPOs en el Mundo Fintech en México 

    ¿Qué sabemos hasta ahora? 

    Por Gabriela Salazar Torres y Miguel Ángel Acosta Cordero 

    En el año de 2018 se publicó en México la Ley para Regular las Instituciones de Tecnología Financiera, mejor conocida como “Ley Fintech”, y según datos de El Economista (1), cinco años después, para el tercer trimestre del año 2023, ya se habían otorgado un total de 63 autorizaciones para operar como Instituciones de Tecnología Financiera al amparo de dicha ley, de las cuales 41 son instituciones de fondos de pago electrónico (IFPEs) y 22 instituciones de financiamiento colectivo o crowdfunding.

    A la par del crecimiento en el número de instituciones que han tramitado y obtenido la autorización para operar como Instituciones de Tecnología Financiera en México, se ha empezado a observar que, ante las limitadas actividades financieras que la Ley Fintech les permite realizar, algunas de ellas han empezado a buscar otras alternativas para poder ampliar y diversificar su oferta de productos financieros, entre los que se encuentran inversiones, créditos y ahorro. Como ejemplos de lo anterior, Klar y Broxel llevaron a cabo la adquisición de sociedades financieras populares o SOFIPOs. 

    Las Sociedades Financieras Populares fueron creadas en México hace más de 20 años con la publicación de la Ley de Ahorro y Crédito Popular y, como su  nombre lo indica, fueron creadas con miras a dar acceso a diversos servicios financieros, a la población no bancarizada o con dificultad de tener acceso a la banca tradicional. 


    La razón por la cual las SOFIPOs son atractivas para las Instituciones de Tecnología Financiera, es porque las SOFIPOs pueden captar recursos directamente del público conforme a distintos niveles de captación, pudiendo ofrecer productos de ahorro, otorgar créditos y ofrecer esquemas de inversión, entre otros servicios.

    Otra ventaja que las fintech ven en invertir en SOFIPOs, es el capital mínimo requerido para éstas, que es muy inferior al exigido para las instituciones de banca múltiple. Sin embargo, algunas fintech han optado por adquirir bancos en vez de SOFIPOs, siendo la finalidad en ambos casos, la misma: ampliar los productos financieros que pueden ofrecer a sus clientes, aprovechando además sus engranajes tecnológicos y su conocimiento y experiencia en la prestación de servicios financieros digitales.

    No perdamos de vista sin embargo, que la autoridad reguladora en México está al tanto de este nuevo giro que se le está dando a la figura de las SOFIPOs y se está analizando  la posibilidad de presentar una iniciativa de reforma a la Ley de Ahorro y Crédito Popular, con miras a buscar un fortalecimiento del capital de las SOFIPOs, por lo que habrá que estar atentos a estos cambios y al impacto que esto puede tener en el sector de ahorro y crédito popular y en el sector fintech en México. 


     1. El Economista. Sodexo recibe aval de la CNBV para operar su fintech. 03 de Agosto de 2023. https://www.eleconomista.com.mx/sectorfinanciero/Sodexo-recibe-aval-de-la-CNBV-para-operar-su-fintech-20230803-0066.html


    Gabriela Salazar Torres 

    Socia fundadora de RNMS Abogados. Abogada egresada de la Escuela Libre de Derecho con amplia experiencia en derecho financiero, en la regulación Fintech, fondos de inversión y start-ups. 

    Miguel Ángel Acosta Cordero 

    Licenciado en Derecho por la Universidad Autónoma del Estado de Hidalgo, Maestro en Administración Pública por el Instituto Nacional de Administración Pública y estudiante de la Maestría en Derecho de las Empresas por la Universidad Anáhuac.

  • Alerta de Fraude: Cómo Identificarse y Protegerse de Estafas Financieras

    Alerta de Fraude: Cómo Identificarse y Protegerse de Estafas Financieras

    Por Carlos Ochoa

    Estuve en una conferencia de la National Aeronautics and Space Administration (NAA) en Nueva York que fue excepcional y contó con una competencia de presentación increíble. En un panel sobre el uso de datos de diversidad para la gestión de riesgos, un panelista que gestionaba más de mil millones de dólares comentó que, los clientes escépticos sobre el poder de los datos de diversidad deberían recordar que los blancos orquestaron todos los principales esquemas Ponzi.

    Echemos un vistazo a esta lista de fraudes financieros creada por ChatGPT 4 y Google. Incluí la número 11 de Elizabeth Holmes porque incluso hay películas sobre ella:

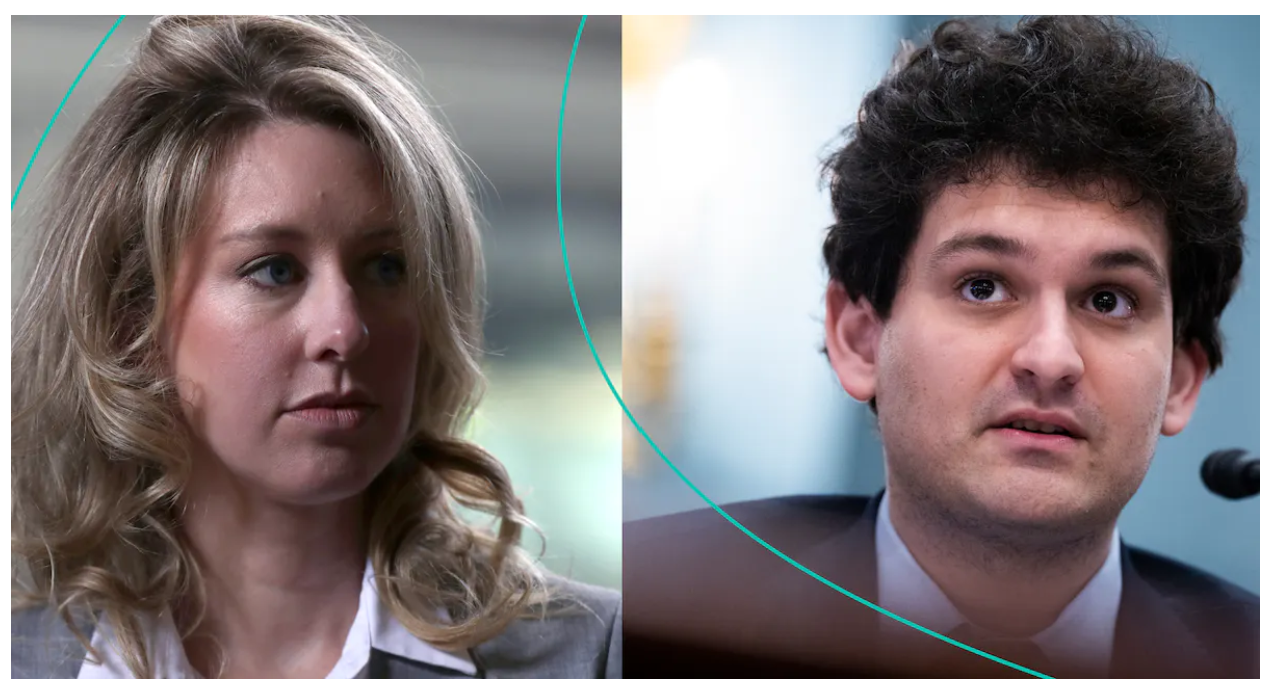
    Nuestro panelista podría tener razón. A principios de este año, Holmes comenzó a cumplir su pena de prisión y, tras un juicio muy mediático, Sam Bankman-Fried fue condenado. Definitivamente el fraude está presente en la industria financiera y en el capital riesgo. Incluso, Forbes tiene ahora un Salón de la Vergüenza de las personas que llegaron a la categoría 30 y debajo de 30, y ahora están en problemas. Aquí está la lista:

    No creo que los blancos sean inherentemente más fraudulentos; más bien, creo que los sesgos les dan más buena voluntad, lo que resulta en un mayor acceso al capital, lo que les permite escalar y moverse más rápido. Es difícil ir en contra de sus prejuicios, pero la gente tomará su dinero y se irá, no sólo los administradores de activos sino también los fundadores. No todos estos casos se trata de personas que toman su dinero y se van; se trata de malos actores. En cualquier caso, la regulación, la seguridad y las pérdidas dificultan que los inversores obtengan rentabilidades superiores. En mi experiencia, las cosas pueden salir mal debido a una mala ejecución, un mercado no probado, un cambio regulatorio o una nueva tecnología que puede acabar con una oportunidad de negocio, pero eso es muy diferente a una operación fraudulenta.

    Mientras recaudaba fondos como administrador de fondos, descubrí que la confianza no se gana fácilmente. Es posible que haya enfrentado algunos prejuicios porque soy demasiado moreno, culturalmente diferente y hablo con acento. Confío en las matemáticas, la estrategia, los procesos y el desempeño para presentar nuestro fondo, trasladando la conversación de cómo me veo a lo que estoy haciendo. ¿Por qué alguien debería confiarme su dinero, o peor aún, el dinero de sus clientes? También espero que mis homólogos hagan su trabajo y comprendan el perfil riesgo-recompensa de una inversión en capital de riesgo. Incluso siendo una empresa con un rendimiento superior al 1% y con una estrategia de gestión de riesgos súper estricta, menos del 10% de su cartera debería estar con nosotros.

    Volviendo al tema del fraude, Sam, Elizabeth y Bernie terminaron en la cárcel y los clientes recuperaron todo lo posible, aunque no sin costosas tarifas y procesos insoportables.

    Creo que es mejor un enfoque mixto, tomando los mejores aspectos de ambas «metodologías». A propósito, utilizo “el mejor” en lugar de “el más eficiente” para describir estos elementos.

    1.   Mantenga a sus amigos cerca y su dinero más cerca: aprenda todo lo que pueda sobre las personas clave. Una verificación de antecedentes estadounidense estándar no es suficiente. Es esencial conocer a estas personas en persona y obtener una comprensión profunda de ellas. Esto significa aprender no sólo sobre su formación académica y su trayectoria profesional, sino también sobre su vida personal. Descubra dónde viven, con quién viven y por qué. Si es posible, interactúe con todos los gerentes. 

    Conócelos a través de almuerzos, cenas, desayunos y conferencias. Estas son excelentes oportunidades para pasar tiempo tanto con sus inversores como con sus prospectos de inversión. Adquiera el hábito de profundizar en las vidas de los fundadores, descubra si están casados, quién es su cónyuge, a qué escuelas asisten sus hijos y los motivos de estas elecciones, conozca sus objetivos, observe cómo reaccionan en diversas situaciones, como cuando les sirven la bebida equivocada. Este proceso requiere mucho tiempo pero es crucial. Quiere mantener a sus amigos cerca y su dinero más cerca.


    2.   No se conforme: es importante que realmente le gusten aquellos con quienes invierte. Algunos pueden descartar esto como algo trivial, pero déjenme explicarlo. El viejo dicho “No es necesario que te guste, pero te haré ganar dinero” no es el mejor enfoque. Las inversiones suelen implicar un compromiso a largo plazo antes de que se obtengan ganancias sustanciales. El crecimiento compuesto lleva tiempo y todo inversor reputado aboga por una perspectiva a largo plazo. Al confiar su dinero a alguien por un período prolongado, es recomendable disfrutar de su compañía. Este gusto mutuo garantiza que cada llamada, reunión, informe o día del inversor sea una experiencia positiva.

    La clave es establecer una relación con su administrador de dinero o el fundador de la startup en la que está invirtiendo. Garantiza una comunicación abierta y honesta, especialmente en tiempos difíciles. Nuestra firma defiende dos herramientas utilizadas por todo inversor legendario: visión a largo plazo y paciencia. Destacamos en ambos. Le recomendamos ir a largo plazo y tener paciencia para cultivar una relación con sus socios inversores. No se apresure a tomar decisiones de inversión. Para aprovechar los beneficios de la capitalización a largo plazo, deberá permanecer con una empresa o un gerente durante un tiempo considerable. Entonces, ¿por qué apresurarse a tomar una decisión? Este enfoque debe ser tan completo y considerado como elegir un compañero de vida. Es crucial comprender la longevidad de las cosas. Si no te agrado, no deberías confiarme tu dinero y, a la inversa, no debería aceptar tu dinero si no me agradas.


    3.   Nunca comprometa sus valores: encontrar la alineación de valores es crucial. Construir una relación es más fácil cuando compartes los mismos valores con aquellos con quienes te relacionas. En la inversión, el desempeño financiero es sólo una parte de la ecuación. En última instancia, su dinero sustenta empresas, proyectos, edificios o personas. Sigue siendo tu dinero y, esencialmente, estás financiando estas entidades. Por lo tanto, los valores considerados al decidir a dónde va su dinero son fundamentales. Pregúntese, ¿financiaría directamente estas empresas, proyectos o personas con mi dinero? Si la respuesta es no, hay falta de alineación. Por ejemplo, si valora la sostenibilidad, no debería invertir en un fondo que se centre en combustibles fósiles. 

    Si la diversidad es importante para usted, busque fondos que sean propiedad de personas diversas e invierta en fundadores o directores ejecutivos diversos. Sus decisiones de inversión, tomadas con su capital, deben reflejar sus valores. Hay muchos proyectos por ahí, algunos más rentables que otros. Encontrar aquellos que se alineen con sus valores es clave para una relación satisfactoria a largo plazo con su inversión y el administrador. Para comprender los valores fundamentales de una organización, aprenda todo lo posible sobre sus personas clave. Una organización suele reflejar los valores de sus mayores accionistas y altos ejecutivos.


    4.   Invertir en conocimiento genera mejores intereses. Este principio funciona en ambos sentidos. El gerente, fundador o institución financiera debe poder articular claramente lo que está haciendo con su dinero. Deben explicar dónde terminará, quién lo maneja y cómo planean generar los retornos prometidos. 

    Personalmente, solo perdí dinero en inversiones que no entendí completamente, en las que no pregunté cómo crecería mi capital, los riesgos potenciales y todos los resultados posibles. Por ejemplo, una vez invertí en un nuevo algoritmo prometedor en el mercado público. A pesar del éxito inicial, finalmente fracasó y perdí una cantidad significativa. El fracaso se debió a mi falta de comprensión y curiosidad sobre el funcionamiento del algoritmo. Acepté el papeleo, transfirí el capital y luego lo perdí. 

    No existe una solución mágica para invertir; El éxito implica trabajo duro, constancia, paciencia y determinación. Si bien, no es necesario ser un experto en todas las inversiones, hacer las preguntas correctas y comprender los procesos, algoritmos y escenarios potenciales le proporcionará mejor información para tomar decisiones de inversión. Tenga cuidado al hablar únicamente con los vendedores; profundice y hable con quienes están directamente involucrados en la toma de decisiones de inversión, conozca quiénes son, su proceso de trabajo y luego evalúe el riesgo. Un dato crucial es comprender cómo la persona o entidad en la que está invirtiendo se beneficia de su inversión. Pida siempre información, informes, declaraciones y referencias.

    Hable con inversores existentes que hayan pasado por el proceso. Una parte importante de nuestro presupuesto se destina a la presentación de informes. Estamos desarrollando un sistema y creando software para proporcionar informes más completos a escala. Nuestro objetivo con Liv8 (nuestro chat de IA) es mejorar significativamente este aspecto.

    5.   Sin imagen no hay pruebas: adopte un enfoque de “sin imagen, no hay pruebas” y confíe en el tejido social. Como gerentes o fundadores, debemos fundamentar nuestras afirmaciones. Por ejemplo, si afirmo que mi empresa fue adquirida por el proveedor de servicios de TI más grande de México, puedo mostrarte la documentación y, lo más importante, presentarte a su CEO. Este método de utilizar referencias me parece natural, similar a presentarles a alguien a mis amigos (tejido social). Solicite siempre informes y solicite hablar con los fundadores, los equipos y los responsables de la valoración de la cartera y la creación de trámites. No confíe únicamente en las representaciones de los medios, incluso los medios más reputados se han equivocado respecto de los malos actores en el pasado. La debida diligencia integral debe incluir una variedad de fuentes y relatos de primera mano.


    6.   Confía en tus instintos: la capacidad de comprender algo instintivamente sin un razonamiento consciente puede parecer un superpoder. Malcolm Gladwell explora este concepto ampliamente, sugiriendo que las corazonadas son reflejos de sus experiencias y conocimientos acumulados. Las instituciones tienen como objetivo proteger a los inversores menos experimentados estableciendo requisitos mínimos de patrimonio neto o ingresos para participar en inversiones sofisticadas. Sin embargo, registrarse en una institución reguladora no garantiza protección contra malos actores. De mis propias experiencias con malas inversiones, he aprendido que las intuiciones son particularmente efectivas para evitar malas decisiones de inversión. Cuando su instinto le dice que tome una decisión de inversión apresurada, podría ser simplemente un subidón de dopamina que, a menudo provoca el arrepentimiento del comprador. 

    Confiar en su instinto es invaluable para identificar malos actores o inversiones dudosas. Si algo no está bien, es aconsejable volver a comprobarlo o incluso marcharse. ¿Qué tendría que cambiar para que ese sentimiento de inquietud se disipe? Es poco probable que tarifas más bajas, acceso exclusivo o una invitación a cenar alteren su intuición. Una inversión se siente bien y usted hace la diligencia debida para comprender por qué, o se siente mal y esa sensación de incomodidad nunca desaparece. A veces nuestros prejuicios pueden bloquear buenas oportunidades; en tales casos, vuelva a evaluar sus prejuicios, corríjalos si es necesario y, si su debida diligencia se alinea con su intuición, continúe con la inversión.


    7.   La gestión de riesgos lo es todo: comprenda y gestione el riesgo en cada inversión. Aprender sobre los riesgos involucrados es incluso más crucial que comprender la oportunidad en sí. La gestión eficaz del riesgo es la clave para alcanzar sus objetivos de inversión. Esto abarca todo, desde crear su cartera hasta invertir en fondos, nuevas empresas o bienes raíces. Es crucial incorporar una evaluación exhaustiva de las personas y sus intenciones en su estrategia de gestión de riesgos. Utilice todos los datos disponibles para tomar decisiones de inversión informadas. Esto incluye no sólo datos financieros sino también métricas de diversidad, evidencia de perseverancia e incluso conocimientos adquiridos en largos almuerzos o reuniones con miembros de la familia. Este enfoque integral funciona en ambos sentidos; no querrás que un mal actor forme parte de tu círculo inversor. Por lo tanto, gestionar su riesgo es lo que le acercará a la realización de sus objetivos financieros.


    8.  Solo los tontos lo saben todo: busque asesoramiento independiente, consulta con un asesor financiero o abogado independiente es una decisión acertada, rodéese de profesionales que puedan brindarle asesoramiento objetivo e imparcial para ayudarlo a comprender las complejidades de su inversión e identificar posibles señales de alerta. Recuerde, la clave aquí es que estos asesores no están involucrados emocional o financieramente en su decisión, por lo que es probable que su orientación sea más imparcial. En el mundo del capital de riesgo, me he encontrado con personas que pretendían ser asesores independientes que ayudaban a los inversores, pero en realidad estaban recopilando información sobre nuestra estrategia, inversiones, relaciones y modelos financieros para lanzar sus propios proyectos. Convencieron a los inversores para que se comprometieran con sus empresas de capital de riesgo recién creadas. Esto no ocurrió sólo una o dos veces; a veces, los inversores llevaban a sus asesores a las reuniones y, al final, los asesores se quedaban con el dinero de la inversión con el pretexto de simplicidad y replicabilidad. 

    Desafortunadamente, estos asesores no aparecen en los datos de desempeño reportados por las firmas de capital riesgo. Espero que no hayan perdido el dinero en este proceso.

    Puede que haya mencionado esto antes, pero identificar a los malos actores lleva mucho tiempo, pero sin duda vale la pena. Para hacernos eco del punto de vista de nuestro panelista, los datos indican que las empresas, los fondos e incluso los directorios con mejor desempeño son aquellos con una diversidad significativa. Compruebe los hechos: a la hora de buscar un gestor de fondos líder, un unicornio potencial o una oportunidad de inversión de primer nivel, es fundamental tener en cuenta a gestoras y fundadoras mujeres y diversas, ofreciéndoles las mismas oportunidades que a todos los demás. Los datos también sugieren una menor probabilidad de encontrar fraude en operaciones dirigidas por equipos diversos.


  • Proptech; Modelos Automatizados de Valoración (AVM) y Techvalúo

    Proptech; Modelos Automatizados de Valoración (AVM) y Techvalúo

    En la actualidad, el desarrollo e implementación de innovaciones tecnológicas en el mundo inmobiliario, constituye una necesidad innegable entre los diferentes actores de la industria, así como un diferencial competitivo fundamental en el ámbito empresarial.

    En este sentido, el impulso de proyectos Proptech experimenta un auge sin precedentes que, ha alcanzado, incluso, a instituciones gubernamentales que implementan, desde sistemas automatizados de administración catastral, hasta desarrollos geoinformáticos en la gestión del uso del suelo. Una encuesta revelada por JLL (Encuesta global de tecnología inmobiliaria, 2023), reporta que más del 80% de usuarios, inversores y desarrolladores de bienes raíces planean aumentar su presupuesto en tecnología inmobiliaria en los próximos años.

    En el ámbito corporativo, el uso de las tecnologías se ha diversificado de manera notable. Al inicio, con la aparición de portales inmobiliarios y páginas tipo Marketplace, enfocadas en transacciones de inmuebles mediante la publicación de catálogos en línea.

    Posteriormente, con la creación de portales peer to peer, destinados a enlazar particulares en busca de alquiler de viviendas y otros servicios inmobiliarios.

    En el ámbito de los desarrolladores y promotores de vivienda, destaca la aparición de recorridos y visitas virtuales que, promocionan sus prototipos, amenidades y áreas comunes; también destaca la atención automatizada mediante chatbots y otras plataformas costumer service.

    Otros sectores de desarrollo muestran avances importantes, como en el caso del geomarketing inmobiliario (identificación de clientes potenciales, competencia, logística, desempeño y oportunidades de negocio en el territorio), en la gestión, inversión (incluido crowfonding), servicios B2B, B2C e Inteligencia Artificial (AI).

    En este sentido, dentro de la Inteligencia Artificial, se han desarrollado de manera reciente herramientas disruptivas en el sector inmobiliario con diferentes propósitos, uno de ellos el de la valoración inmobiliaria. Su utilización constituye un enfoque metodológico adicional que complementa los modelos estadísticos vigentes, y se suma a la diversidad de enfoques de valuación. Su uso, no exento de ventajas y desventajas, se ha implementado de manera reciente en nuestro país en distintas escalas. Una breve revisión sobre el estado del arte en la materia revela que existen diferentes modelos desarrollados por especialistas en el ámbito internacional, los cuales, emplean en general, modelos híbridos con base en información pública y privada, así como el desarrollo de modelos de autoaprendizaje.

    En el caso de México, el uso de estas tecnologías transita por una fase de adaptación al entorno local. Es por ello, que uno de los principales desafíos se centra en la disponibilidad y fiabilidad de datos en las diferentes escalas geográficas y regiones del país, así como en su periodicidad. No obstante, existen casos particulares que muestran avances significativos.

    En este contexto se ha desarrollado Techvalúo, plataforma informática enfocada en la estimación del valor de vivienda impulsado por Tasvalúo, empresa mexicana líder en la valuación, consultoría y data.                                                           

    Su algoritmo se basa en la recopilación de millones de datos sobre propiedades valuadas, así como valores de mercado georreferenciados que se procesan en paralelo con bases de información de temáticas complementarias

    La predicción, se realiza mediante un modelo entrenado a partir de machine learning que pertenece al campo de la Inteligencia Artificial.

    Es importante señalar que para su desarrollo se consideró el estándar de la Agencia Internacional de Oficiales en Valuación (IAAO por sus siglas en inglés); uno de los principales referentes teórico-metodológicos en este campo.

    En cuanto a su utilización, es muy sencilla, el perfil básico es de acceso libre y funciona a partir de identificar la ubicación de la propiedad que se desea analizar, así como las características básicas de la vivienda. El resultado es una estimación de valor aproximada con un nivel de confianza que fluctúa en función de la zona de estudio y disponibilidad de informes de mercado.

    Asimismo, es posible complementar el informe con dos reportes adicionales:

    • El primero, contiene el detalle de las propiedades publicitadas en el mercado inmediato de forma que, el usuario tenga un contexto del mercado geográfico próximo para poder fijar estrategias o comprender el mercado.
    • El segundo, es un análisis contextual con variables fundamentales para la estimación del valor de la vivienda, como la demografía, las características socioeconómicas de la población, las condiciones urbanas, de equipamiento y servicios de la zona, entre otras. Se trata de un complemento al informe anterior que resulta de gran ayuda en la toma de decisiones.

    Como sucede con cualquier desarrollo tecnológico basado en Inteligencia Artificial, los alcances predictivos están condicionados a múltiples factores, y en ningún caso sustituyen la condición e ingenio humano por lo que debe utilizarse con ciertas limitaciones. Nos podrá ayudar a entender el mercado de una zona concreta y fijar estrategias de compra o venta, pero en el momento de la toma de decisión, aconsejamos que esta se soporte con un informe de valuación realizado por un perito experto en la zona y tipo de inmueble.

    Las estimaciones de valor automatizadas tampoco sustituyen la validez técnica o legal de un avalúo, sin embargo, son una herramienta práctica y ágil que permite obtener una aproximación al valor, no solo de una propiedad, sino de carteras de cientos de inmuebles y ubicaciones, de manera prácticamente inmediata, por lo que veremos en nuestro país su uso cada vez con mayor frecuencia.

    Sin duda, este tipo de desarrollos tecnológicos seguirá optimizando diversos ámbitos del sector inmobiliario, desde la recolección de data, hasta la generación de productos estratégicos. El éxito de las empresas del sector se afianzará cada vez más en este tipo de herramientas, contando en todo momento con la irreemplazable capacidad, sagacidad y experiencia de especialistas y líderes en este ámbito.

    Estamos dando los primeros pasos en este campo de la tecnología, con lo que la transición de una fase temprana a una madura en el uso de estas tecnologías, no solo se centrará en el mejoramiento de los modelos de Inteligencia Artificial, sino en una reconfiguración del sector que incluye desde la migración de procesos y tareas, hasta la generación de nuevos negocios, regulaciones, estándares, protocolos y funciones en posiciones específicas creadas de acuerdo con las tendencias inmobiliarias.

  • ¿Cómo Proteger los Wallets Móviles contra el Fraude de Tarjetas Prepagadas?

    ¿Cómo Proteger los Wallets Móviles contra el Fraude de Tarjetas Prepagadas?

    Por Andrew Manuel

    ¿Cuáles son las estrategias que están redefiniendo la batalla contra el fraude de tarjetas prepagadas dentro del ámbito de las billeteras móviles?

    En el mundo en constante evolución de los wallets o billeteras móviles, el aumento en el uso de tarjetas prepagadas ha desencadenado una revolución financiera global, ¿Cómo podemos proteger eficazmente a los clientes y combatir la amenaza del fraude que ensombrece este progreso digital? ¿Cuáles son las estrategias que están redefiniendo la batalla contra el fraude de tarjetas prepagadas dentro del ámbito de los wallets móviles?

    Aumento de la adopción global de billeteras móviles y tarjetas prepagadas

    La era de “móvil primero” ha dado lugar a la adopción masiva de wallets móviles. Las estadísticas son impresionantes; existen casi 1,000 millones de usuarios activos diarios de wallets móviles a nivel global, con proyecciones que indican un crecimiento adicional que llegará a los 1,300 millones de consumidores en los próximos años.  

    Este aumento está llevando más de la mitad de las transacciones de comercio electrónico hacia las billeteras digitales y móviles. Un informe de Juniper Research predice que el número de usuarios de billeteras digitales a nivel global superará los 5,000 millones en 2026. Este gigantesco incremento se refleja en el valor de las transacciones con tarjetas prepagadas digitales, que se espera llegue a los $3.98 billones en 2028.

    Una de las principales razones detrás de este incremento es la integración de tarjetas prepagadas en los wallets móviles. Particularmente en las regiones que carecen de estructuras bancarias tradicionales o donde existe una población grande sin servicios bancarios que depende del efectivo, las tarjetas prepagadas ofrecen una solución financiera sencilla y eficaz. La flexibilidad de las tarjetas prepagadas, integradas de manera óptima en las billeteras móviles, se ha convertido en un salvavidas para la inclusión financiera y el crecimiento del comercio electrónico.

    Las amenazas de las tarjetas prepagadas: Proteger a los tarjetahabientes

    No obstante, este salto digital también crea un clima sombrío en relación con el fraude. Los defraudadores han evolucionado sus tácticas para explotar las vulnerabilidades de los wallets móviles y las tarjetas prepagadas. Los tipos de fraude son diversos, incluidos:

    • Apropiación de cuenta: acceso no autorizado a la cuenta móvil o billetera digital de un usuario, lo que permite a los defraudadores tomar el control sobre la tarjeta prepagada.
    • Phishing: los defraudadores engañan a los usuarios para que proporcione las credenciales de su cuenta.
    • Ataques de malware: el software dañino se dirige a las aplicaciones y los dispositivos móviles para robar información sobre las tarjetas prepagadas.
    • Estafas de código QR: los defraudadores manipulan los códigos para desviar los pagos de las cuentas digitales y las tarjetas prepagadas a las cuentas controladas por los delincuentes.
    • Intercambio de tarjetas SIM: los defraudadores toman el control de los números telefónicos de las víctimas para evitar la autenticación de dos factores y obtener acceso a las cuentas de sus wallets digitales y tarjetas prepagadas.
    • Clonación de tarjetas: duplicar la información de la tarjeta prepagada para realizar compras o retiros de efectivo no autorizados.
    • Recargas o transferencias no autorizadas: los defraudadores obtienen acceso a la cuenta de la billetera del usuario y realizan recargas de tarjeta o transferencias directamente a las cuentas de prepago comprometidas.

    A medida que los riesgos se elevan tanto para los emisores como los tarjetahabientes, es imprescindible unir fuerzas en contra de estas amenazas.


    Innovadoras soluciones para mitigar las amenazas

    Soluciones antifraude como la colaboración entre FICO y Dock; una procesadora de pagos en Brasil, ha demostrado resultados sobresalientes. Por medio de una combinación de Falcon Fraud Manager y Customer Communication Services for Fraud, se ha logrado identificar el fraude más rápidamente, duplicando las tasas de detección de fraude, reduciendo los falsos positivos y mejorando las tasas de interacción de los clientes.


    De cara al futuro

    El aumento global en el uso de billeteras móviles trae consigo grandes oportunidades para la inclusión financiera y la expansión del comercio electrónico. Sin embargo, este crecimiento se ve ensombrecido por la amenaza del fraude contra los wallest o billeteras móviles. La clave yace en los esfuerzos colaborativos entre los proveedores de telecomunicaciones, los bancos, las fintech y las soluciones innovadoras. A medida que las soluciones de IA y machine learning continúen evolucionando, estas herramientas pueden implementarse para proteger las transacciones financieras de los usuarios contra las estafas en el dinámico panorama de las billeteras móviles.


  • Modelos de Protección de Activos Digitales

    Modelos de Protección de Activos Digitales

    Por Francisco Richardt

    En el sistema tradicional con el que interactuamos día a día, la protección de nuestro patrimonio, o de los activos que estamos adquiriendo, es una tarea ardua que conlleva infinidad de procesos regulatorios que involucran a diferentes organismos, lo que hace que sea prácticamente imposible dar seguimiento o continuidad de manera eficiente, o incluso de manera correcta. Para esclarecer un poco el tema del actual sistema tradicional, vamos evaluando varios ejemplos:

    • Decidimos comprar un inmueble (un bien raíz), vamos a suponer; una propiedad en la playa con el fin de generar ingresos en rentas vacacionales, y de vez en cuando, poder utilizarla de manera personal para llevar a la familia. El proceso de compra es completamente engorroso, debido a que vivimos en una ciudad que está a más de 300 kilómetros de distancia, entonces para poder escriturar y llevar a cabo cada paso en el proceso de compra, se tiene que estar trasladando en varias ocasiones, y cuando finalmente escrituramos, el proceso de registro puede tardar una eternidad para que finalmente se vea reflejado en el Registro Público de la Propiedad. Al final, lo que tendremos es una Escritura Pública que avala que somos dueños de la propiedad.
    • Por otro lado, también se decide comprar un automóvil usado para utilizarlo de manera regular. Es momento de iniciar el siguiente proceso engorroso. Se necesita ir a la Secretaría de Comunicaciones y Transporte para dar de baja al dueño anterior y dar de alta al actual comprador como los nuevos dueños. Para ello, se necesita encontrar toda la documentación necesaria, todas las facturas de dueños anteriores, los pagos realizados, el pago de tenencia al corriente y verificar que el automóvil no esté incriminado en ningún asunto. Al final, se tiene una factura endosada y el cambio de propietario ejecutado correctamente en la Secretaría de Comunicaciones y Transporte.
    • Finalmente, se decidió invertir en una empresa privada que gestiona franquicias para obtener rendimientos como accionistas. El siguiente proceso es firmar los contratos, ratificarlos ante notaría y asistir a la asamblea para la entrada como socio. Todo este proceso conlleva mucho tiempo en traslados (y viajes tal vez) y gastos adicionales que tal vez no estaban considerados. Al final, lo que se obtiene son títulos accionarios de la empresa, un contrato ratificado ante Notaría Pública y un compromiso de estar asistiendo a las asambleas cada vez que sea requerido.

    Años después de adquirir todos estos activos, se eligió protegerlos y resguardarlos como patrimonio para eventualmente trasladarlos o heredarlos a la familia. Lo que ahora necesitamos hacer, es buscar y abrir un Fideicomiso de Planeación Patrimonial; ya sea en un banco o en una SOFOM, pero… ¿qué sucede si no se encuentra la escritura pública de la propiedad en la playa, o los títulos accionarios de la empresa en la cual se invirtió, o la factura del carro que comprado?

    ¡Es momento de evolucionar! La tecnología ha crecido de manera exponencial en los últimos años y por primera vez tenemos la gran posibilidad de resolver muchos de estos problemas de manera digital para evitar fraudes, pérdidas de tiempo, pérdidas de dinero, pérdidas de patrimonio. 

    Antes de presentar algunas propuestas de modelos de protección de activos, necesitamos entender algunos conceptos básicos como lo que significa Blockchain o Cadena de Bloques:

    • Blockchain o Cadena de Bloques son una serie de datos inmodificables que almacena datos de cualquier tipo. 
    • Tienen la ventaja que pueden ser compartidos y mantener la rastreabilidad de todos los datos originales y con ello facilitar el proceso de validación de transacciones. 
    • Es única, ya que es pública y transparente, está totalmente descentralizada, no depende de ningún organismo.

    ¿Cuáles son algunas de las aplicaciones que están utilizando o podrían estar utilizando Blockchain?

    • Criptomonedas.
    • Transacciones bancarias para diferentes tipos de monedas. 
    • Transferencia de activos. 
    • Contratos inteligentes. 
    • Monitoreo de la cadena de suministro. 
    • Votación.
    • Lo que se te venga a la mente muy probablemente tenga una aplicación

    ¿Cómo lo podemos aplicar para generar algunos modelos de protección de activos?

    Regresemos a los ejemplos iniciales:

    Imagina que logramos vincular la base de datos del Registro Público de la Propiedad, y entonces cada registro de propiedad tiene su propia cadena de datos y tiene documentada de manera inmodificable todo su historial. Entonces, al momento de que compramos la propiedad en la playa, podemos registrar todo de manera digital, sin necesidad de tener tantos viajes y con la seguridad y transparencia de que tenemos un activo único.

    Imagina que logremos vincular la base de datos de la Secretaría de Comunicaciones y Transporte, y entonces el proceso de baja y alta de un nuevo dueño de automóvil, es extremadamente eficiente porque todo se valida y se registra de manera digital. Cada automóvil tendría su propia cadena de datos inmodificable con todos los antecedentes.

    Imagina que se genera una base de datos donde todas las empresas de capital privado dan de alta a sus accionistas y generan toda la documentación necesaria (actas de asamblea, libro de registro asientos, libro de registro de accionistas, títulos accionarios, contratos, etc.) y cada documento tiene su cadena de bloques. En nuestro caso, tendríamos nuestros títulos accionarios de manera digital y con toda la certeza.

    Finalmente abrimos un Fideicomiso de Planeación Patrimonial de manera digital y depositamos como evidencia todas nuestras cadenas de bloques anteriores de manera muy sencilla, y sin manera de que se nos pierda, ya que todo el historial y los antecedentes quedan registrados.

    ¿Puedes ver las ventajas que tenemos para proteger nuestros activos de manera digital?

    ¿La eficiencia que podemos generar?

    ¿La transparencia en el sistema?

    No estamos muy lejos de una realidad así, pero tenemos que seguir trabajando y adoptando las nuevas tecnologías en los diferentes sectores: empresariales, gubernamentales y sociales. 


  • eGovernment

    eGovernment

    Por Jesús Armando Tapia Gallegos

    Un nuevo informe de las Naciones Unidas ha concluido que el gobierno electrónico es una herramienta eficaz para facilitar las políticas integradas y el servicio público mediante la promoción de instituciones responsables y transparentes, por ejemplo; a través de los datos abiertos y la toma de decisiones participativa, y por lo tanto, tiene el potencial de ayudar a apoyar la implementación de la Agenda 2030 para el Desarrollo Sostenible y sus 17 Objetivos de Desarrollo Sostenible (ODS). (ONU, 2016)

    En el amanecer de la era digital, la transformación gubernamental ha tomado un rumbo decidido hacia la vanguardia de la innovación y la eficiencia. En este emocionante viaje por el territorio del gobierno electrónico, nos sumergimos en el fascinante mundo de la administración pública digital, explorando cómo las tecnologías de la información y la comunicación han redefinido la relación entre los ciudadanos y sus gobiernos. Como apasionados por la consultoría especializada en estrategia y tecnología, no podemos evitar maravillarnos ante el potencial de esta revolución.

    Fuente: ONU, 2023.

    El término eGovernment (Gobierno Electrónico), acuñado por primera vez por el economista y experto en políticas públicas, Viktor Mayer-Schönberger, en su influyente obra de 2001 «The e-Government Report,» se ha convertido en un pilar fundamental en la conversación sobre el futuro de la administración pública. En menos de dos décadas, el eGovernment ha evolucionado desde un concepto abstracto hasta una realidad tangible que redefine la forma en que los ciudadanos interactúan con sus gobiernos y cómo estos últimos operan internamente.

    Para empezar, hay que hacer una distinción fundamental. El gobierno corporativo se refiere a la gestión y supervisión de una empresa por parte de sus accionistas y directores para garantizar su eficiencia y cumplimiento de objetivos. En cambio, el eGovernment se centra en la utilización de tecnologías de la información para mejorar la eficacia y transparencia de las actividades gubernamentales, brindando servicios digitales a los ciudadanos. La principal diferencia radica en el ámbito de aplicación: el gobierno corporativo es para empresas, mientras que el eGovernment es para la administración pública.

    Beneficios clave


    • Eficiencia operativa: Automatización de procesos, reduciendo la burocracia y agilizando la toma de decisiones.
    • Mayor transparencia: Facilita el acceso a la información gubernamental, promoviendo la rendición de cuentas y la participación ciudadana.
    • Mejora en la prestación de servicios: Ofrece servicios digitales más accesibles y eficientes para los ciudadanos.
    • Ahorro de costos: Reduce la necesidad de recursos físicos y permite una asignación más eficiente de los presupuestos públicos.
    • Innovación y agilidad: Facilita la adopción de nuevas tecnologías y métodos de trabajo, promoviendo la innovación en la administración pública.


    Retos y desafíos

    • Seguridad cibernética: La protección de datos sensibles y la prevención de ciberataques son preocupaciones críticas.
    • Brecha digital: Asegurar que todos los ciudadanos tengan acceso y habilidades tecnológicas para utilizar los servicios electrónicos.
    • Cambio cultural: Superar la resistencia al cambio y promover una cultura de innovación y adaptación en las agencias gubernamentales.
    • Privacidad y ética: Gestionar de manera adecuada la privacidad de los datos y garantizar la ética en la recopilación y uso de información.
    • Financiamiento sostenible: Mantener y actualizar infraestructuras tecnológicas requiere inversión constante y planificación a largo plazo.

    La industria FinTech y la tecnología Blockchain tienen el potencial de ser pilares fundamentales en la aceleración de la adopción del gobierno electrónico (eGovernment). La FinTech, con su experiencia en servicios financieros digitales, puede facilitar la implementación de soluciones de pago electrónico y gestión de finanzas públicas más eficientes y accesibles para los ciudadanos. Esto reduciría la brecha digital y promovería una participación más amplia en los servicios gubernamentales en línea.


    Por otro lado, la tecnología Blockchain puede aportar un nivel adicional de seguridad, transparencia y confiabilidad a los procesos gubernamentales. Al utilizar registros distribuidos y contratos inteligentes, se pueden gestionar de manera más eficaz tareas como la autenticación de identidad, la gestión de registros civiles y la seguridad de los datos. Además, la inmutabilidad de Blockchain puede prevenir la corrupción y mejorar la confianza en el gobierno.

    En conjunto, la FinTech y Blockchain pueden transformar la administración pública, agilizar trámites, reducir costos y fomentar la confianza ciudadana en el eGovernment, impulsando su adopción definitiva.

    México ha avanzado en eGovernment, ofreciendo servicios en línea y promoviendo la digitalización. Sin embargo, enfrenta desafíos como la brecha digital y la necesidad de mejorar la seguridad cibernética y la transparencia. Se requiere una mayor inversión en infraestructura tecnológica y capacitación para avanzar en esta evolución hacia servicios públicos más eficientes y accesibles.

    Para promover una adopción más amplia del eGovernment en tu gobierno y acelerar su evolución, puedes tomar diversas acciones:

    1. Concienciación y participación ciudadana: Como ciudadano, puedes involucrarte activamente en foros públicos y debates sobre políticas digitales. Esto fomentará la concienciación y la presión pública para una mayor adopción del eGovernment.
    2. Capacitación: Asegúrate de estar informado sobre los servicios electrónicos disponibles y cómo utilizarlos. Esto te permitirá aprovechar al máximo las ventajas del eGovernment y servir de ejemplo a otros.
    3. Apoyo a empresas locales de tecnología: Empresas locales de tecnología a menudo pueden desempeñar un papel crucial en el desarrollo de soluciones gubernamentales. Apoyar a estas empresas puede impulsar la innovación y la adopción de eGovernment.
    4. Colaboración público-privada: Como empresa, busca oportunidades de colaboración con el gobierno para desarrollar soluciones digitales que mejoren la eficiencia y la transparencia en los servicios públicos.
    5. Advocacy: Participa en grupos de interés o asociaciones que promuevan el eGovernment y aboguen por políticas que lo impulsen.


    En conjunto, y para concluir con este artículo, el compromiso ciudadano y empresarial, junto con la colaboración entre el sector público y privado, pueden acelerar la adopción del eGovernment y mejorar la calidad de los servicios públicos en beneficio de todos.


    Referencias

    Mayer-Schönberger, V. (2001). The e-Government Report.

    Naciones Unidas. (2016). E-Government a Powerful Tool to Implement Global Sustainability Goals: UN Survey. United Nations News.

    [Naciones Unidas. (2023). Data Center. United Nations e-Government Knowledgebase. URL: https://publicadministration.un.org/egovkb/Data-Center ]


  • La Guerra Fintech contra la Brecha Digital

    La Guerra Fintech contra la Brecha Digital

    Por Benjamin Guerrero Verdin

    En un mundo aparentemente globalizado donde las tecnologías deberían llegar a todos los rincones del planeta, persiste la indiferencia por potenciar el desarrollo en ciertos lugares mayormente marginados porque no existen intereses económicos, políticos y religiosos que muevan.  Esto tiene un nombre y se llama Brecha Digital.

    La brecha digital es desigualdad en el acceso, uso o impacto de las Tecnologías de la Información y la Comunicación (TIC) entre grupos sociales, si leemos bien, es una forma de exclusión social.

    A los grupos sociales dentro de la brecha digital, se les ha dado la fabulosa clasificación con base a criterios económicos, geográficos, de género, de edad y culturales.

    Tipos de brecha digital

    Brecha digital de Acceso: se refiere a las posibilidades que las personas tienen de acceder a estos recursos entrando en juego las diferencias socioeconómicas entre las personas y los países.

    Brecha de uso: es la falta de competencias digitales que impide el manejo de la tecnología.

    La brecha digital también consiste en carecer de internet y en la incapacidad para usarlo, aquí también se generan desigualdades donde la línea es mayor en los grupos menos favorecidos, poblaciones más pequeñas, zonas marginadas de difícil acceso, solo se les visita casualmente cuando hay intereses políticos de por medio o grandes negocios potenciales.

    En el mundo, más de cinco mil millones de personas cuentan con internet; pero el acceso es muy desigual, ya que mientras en Norteamérica es de 94.6 %, Europa 93 %, en África apenas llega al 39.3 % de la población y en América Latina 68.9 %.

    Sin menospreciar, se pensaba que las Tecnologías de la Información y Comunicaciones (TIC), serían la solución para la brecha digital erradicando el retraso en los sectores sociales, y poblaciones de los distintos países donde es aguda esta exclusión social, creando por necesidad e impacto, la “Brecha Digital Financiera” ya que hasta en las comunidades más pequeñas hay microeconomía y recursos financieros que mover de salida o entrada.

    La desigualdad ha persistido a pesar del tiempo y de los avances tecnológicos, esta problemática sigue ya que no hay acceso a infraestructura y por lo tanto equipamiento, provocando que la marginación limite la comprensión en el uso de las tecnologías.

    La brecha digital financiera refiere aquellos grupos sociales identificados principalmente como aquellas personas que no tienen el conocimiento para utilizar los servicios financieros en línea por no tener acceso a una conexión por internet adecuada, computadoras laptop, de escritorio, dispositivos móviles. 

    En estos grupos, se ha sumado otro grupo muy excluido; la tercera edad y ancianos, ya que son discriminados por la falta de entendimiento, pericia, dificultad de uso de sistemas, cajeros automáticos, paciencia para comunicarse a los teléfonos de servicio al cliente, la poca tolerancia de atención personal por empleados de sucursales bancarias u otros servicios financieros, ausencia de sucursales. A estos se les ha agregado también el sobrenombre que, más bien, parece apodo de “analfabetas digitales y financieros”, el cual me parece grosero, grotesco y racista, un sobrenombre creado por los «expertos». 

    Toda esta carencia de capacitación, conocimiento, habilidades para manejar productos y servicios financieros provoca ese riesgo inmediato total a los errores en transacciones, exposición a fraudes, estafas, hasta suplantación de identidad.

    Desde el nacimiento de Internet por allá de 1991, hubo un auge en el crecimiento y desarrollo de tecnologías que principalmente fue aprovechado por las grandes empresas de comunicaciones y el sector bancario internacional. 

    Posteriormente, como se ha comentado en otros artículos, el emprendimiento y la tecnología, han jugado un factor importante y de rompimiento, en el actuar de crear nuevos servicios digitales con sorprendente innovación, donde nacieron jugadores realmente agresivos, provocado la “Era Fintech”. 

    El comienzo de la “Era Fintech” tiene sus orígenes en la crisis financiera global de 2008 que fue cuando se desarrollaron plataformas digitales para redes sociales, análisis de Big Data, inteligencia artificial, aplicaciones móviles. Esto potenció un ambiente muy favorable en tierra extremadamente fértil para que las Startups pudieran lanzar al mercado sin parar servicios innovadores. 

    En este flujo de innovación e inercia, se creo un ambiente muy propicio para poder penetrar la brecha digital financiera movilizando recursos emprendedores aportadores de soluciones tecnológicas financieras los productos Fintech.  Esto ha significado un reto importante para las Instituciones de Servicios Financieros que ni les pasaba por la mente la “disrupción”, misma que se ha convertido en gran preferencia de un altísimo grado de usuarios del sector financiero ya que se sienten identificados en ambientes amigables, agradables, conectividad casi en cualquier lado a internet, sin complicaciones, sin burocracia, sin ejecutivos intolerantes, sistemas o procesos que parecen incompetentes. 

    El Banco Interamericano de Desarrollo (BID), clasifica el número de Fintech en el tamaño de economía de cada país, las mejoras regulatorias que han permitido servicios simplificados, normas claras y leyes que hacen fácil el funcionamiento de las actividades comerciales, productivas y de servicio en este caso las Fintech.

    El 80% de las Fintech se concentran entre Brasil (31%), México (21%), Colombia (11%), Argentina (11%) y en Chile (7%).

    Estos desarrollos en el mercado financiero han hecho un gran trabajo en acortar la Brecha Digital y la Brecha Digital Financiera, sin impedimento de fronteras ya que con un teléfono móvil y una App se tiene la extensión directa al servicio adquirido, servicio no discriminatorio, barato, y sencillo de utilizar.

    Fintech es una forma de superar barreras, de integrar la exclusión social no atendida por instituciones financieras y gobiernos. Aunque es un camino donde se han dado pasos gigantes, aún falta muchísimo por recorrer porque la Brecha Digital y la Brecha Digital Financiera se ha reducido, pero lenta o a veces muy lentamente. Afortunadamente existe el imparable Sector Emprendedor que lanza cada minuto desde productos experimentales hasta herramientas de inmediata aceptación.


  • Finanzas Abiertas: Empoderando Usuarios y Fortaleciendo Instituciones Financieras

    Finanzas Abiertas: Empoderando Usuarios y Fortaleciendo Instituciones Financieras

    Por Nick Grassi

    En el mundo digital actual una máxima es innegable: la información es poder, y en ninguna parte es esto más evidente que en el ámbito de las finanzas. La era de las finanzas abiertas, impulsada por la tecnología y la disponibilidad de datos financieros, está revolucionando la forma en que las personas gestionan su dinero y cómo las instituciones financieras operan. En esta ocasión, explicaremos cómo las finanzas abiertas pueden ser la clave para empoderar a los usuarios y, al mismo tiempo, fortalecer a las instituciones financieras.


    Un breve repaso, ¿qué son las finanzas abiertas?

    Las finanzas abiertas (Open Finance) se refieren a la práctica de compartir datos financieros, especialmente datos bancarios, de una manera que permite a terceros, como aplicaciones y servicios, acceder y utilizar esos datos para brindar servicios financieros más amplios. En lugar de mantener sus datos financieros bajo llave, los usuarios pueden otorgar permiso a aplicaciones de terceros para acceder a esta información de manera segura. Esto crea un ecosistema financiero más abierto y colaborativo.


    Hacia el empoderamiento del usuario

    • Visión Integral de las finanzas: con este modelo abierto, los usuarios pueden ver todas sus cuentas, incluso si están en diferentes instituciones financieras en una sola aplicación. Esto proporciona una visión integral de su situación financiera, lo que es esencial para la toma de decisiones informadas.
    • Control total: los usuarios tienen el control total de sus datos financieros. Pueden otorgar y revocar permisos a aplicaciones de terceros en cualquier momento, lo que les da un alto nivel de privacidad y seguridad.
    • Mejora la toma de decisiones: al acceder y analizar sus datos financieros, los usuarios pueden tomar decisiones más inteligentes sobre ahorros, inversiones, presupuesto y más. Esto puede llevar a una mejor gestión financiera y una mayor acumulación de riqueza.

    El Fortalecimiento de las Instituciones Financieras

    • Nuevas oportunidades comerciales: por su parte, las instituciones financieras pueden ofrecer sus servicios a través de terceros y llegar a nuevos segmentos de mercado. Esto puede generar nuevas fuentes de ingresos y aumentar la lealtad del cliente.
    • Competencia y eficiencia: la competencia de terceros fomenta la eficiencia en la industria financiera. Las instituciones financieras deben mejorar sus servicios y reducir costos para mantenerse competitivas.
    • Innovación: las finanzas abiertas estimulan la innovación en productos y servicios financieros. Las instituciones financieras pueden colaborar con fintech y startups para crear soluciones innovadoras.


    Algunos ejemplos de finanzas abiertas en acción

    1. Open Banking en el Reino Unido

    El Reino Unido ha sido un pionero en Open Banking. Los bancos están obligados a proporcionar acceso seguro a los datos de los clientes a terceros a través de APIs. Esto ha llevado a la creación de aplicaciones de gestión financiera, servicios de comparación de productos financieros y nuevas ofertas de préstamos que benefician a los consumidores.


    1. Plataformas de agregación de cuentas

    Plataformas como Plaid y Yodlee permiten a los usuarios vincular todas sus cuentas financieras en una sola aplicación. Esto facilita el seguimiento de gastos, la creación de presupuestos y la obtención de una imagen clara de la salud financiera.


    1. Servicios de Inversión Robo-Advisor

    Las finanzas abiertas han dado lugar a servicios de inversión automatizada, conocidos como robo-advisors. Utilizan datos financieros del usuario para ofrecer carteras de inversión personalizadas y automatizadas.


    1. Préstamos P2P y Crowdfunding

    Las plataformas de préstamos entre pares (P2P) y el crowdfunding han ganado impulso gracias a la disponibilidad de datos financieros. Los inversores pueden tomar decisiones informadas sobre dónde invertir su dinero.

    El camino hacia un futuro financiero más abierto

    Si bien las Finanzas Abiertas ofrecen beneficios sustanciales tanto a los usuarios como a las instituciones financieras, también plantean desafíos. La seguridad y la privacidad de los datos son preocupaciones críticas, y los reguladores desempeñan un papel importante en garantizar un entorno seguro.

    Además, la educación financiera es esencial. Los usuarios deben comprender cómo funcionan las Finanzas Abiertas, cómo proteger sus datos y cómo utilizar las herramientas disponibles de manera efectiva.

    La inclusión financiera es otro objetivo clave. Las finanzas abiertas pueden ayudar a llegar a poblaciones que históricamente han estado excluidas del sistema financiero, como las personas no bancarizadas.

    En conclusión, Open Finance está transformando la industria financiera al empoderar a los usuarios y fortalecer a las instituciones financieras. A medida que este ecosistema evoluciona, la colaboración entre reguladores, instituciones financieras y proveedores de tecnología será fundamental para garantizar que beneficie a todos los participantes en el mercado financiero.